
Châu Âu Trên Chuyến Du Hành Nam Mỹ: Ảo Ảnh Về Thịnh Vượng Và Thực Tại Suy Tàn

Bởi Frank Dumon
Theo lời của cựu Chủ tịch ECB Mario Draghi, trong năm mươi năm qua, không có một công ty châu Âu nào được xây dựng từ con số không với giá trị thị trường vượt quá 100 tỷ euro. Đây chính là công thức đã làm xói mòn phần lớn Nam Mỹ, và cụ thể là Argentina, trong thế kỷ trước. Và Châu Âu dường như đã đi theo con đường này mà không bị trừng phạt trong gần hai thập kỷ.
Nhưng sự so sánh ảm đạm này có chính xác không? Trong bài viết này, chúng tôi phân tích các sự kiện đằng sau quá trình phi công nghiệp hóa của Châu Âu, nợ công gia tăng, khoảng cách đổi mới sáng tạo và sự dễ bị tổn thương về địa chính trị. Chúng tôi kiểm tra thực tế khắc nghiệt và kết luận bằng các khuyến nghị cụ thể cho con đường phía trước.
Phi Công Nghiệp Hóa Trung Tâm Châu Âu
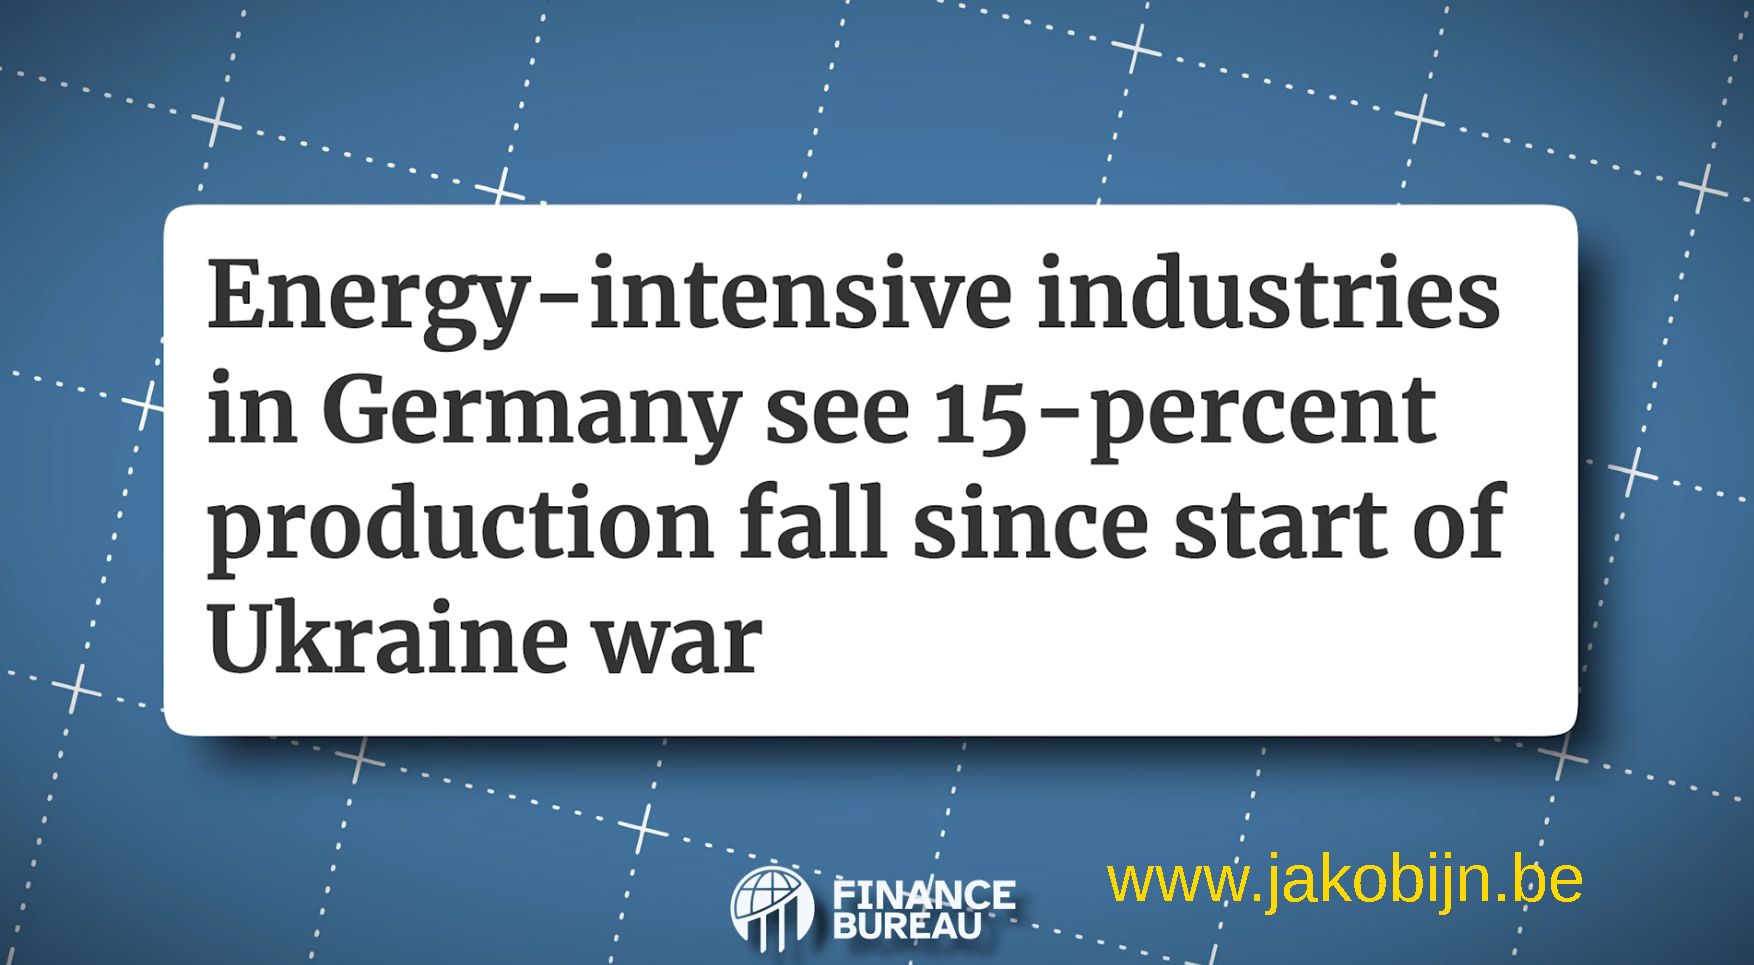
Vấn đề lớn nhất của nền kinh tế châu Âu ngày nay là sự xói mòn xương sống công nghiệp của nó. Ngành công nghiệp Đức mất hàng chục nghìn việc làm mỗi tháng trong lĩnh vực sản xuất. Sản lượng công nghiệp thấp hơn một cách cơ cấu so với mức năm 2018, và sản xuất thâm dụng năng lượng đã thu hẹp với mức hai con số trong những năm gần đây.
Không có biểu tượng nào tốt hơn cho cuộc khủng hoảng này ngoài Volkswagen. Tập đoàn này đã công bố tái cơ cấu sâu rộng, với việc mất việc làm trên diện rộng và đóng cửa hoặc tái sử dụng các địa điểm sản xuất lịch sử tại Đức. Nơi mà công ty trước đây mở rộng, nay lại thu hẹp mạng lưới sản xuất toàn cầu. Người ta không lên kế hoạch sản xuất ít hơn hàng triệu xe nếu họ kỳ vọng các nhà máy vẫn cần thiết; họ đóng cửa chúng vì hoạt động kinh doanh tại Đức đã trở nên không bền vững.
Làn Sóng Di Dời Sản Xuất: Chi Phí Là Động Lực
Ngoài tình trạng khó khăn nội tại của Đức, còn có sự di dời không ngừng nghỉ của năng lực sản xuất. Ông lớn hóa chất BASF đã cắt giảm việc làm tại địa điểm hóa chất lớn nhất thế giới ở Ludwigshafen, đồng thời đầu tư hàng tỷ euro vào một khu phức hợp siêu lớn hoàn toàn mới tại Zhanjiang, Trung Quốc. Giám đốc điều hành của BASF tuyên bố thẳng thừng rằng một BASF không đầu tư vào Trung Quốc chắc chắn sẽ yếu hơn.
BASF không phải là trường hợp cá biệt. Các tập đoàn thép và nhà cung cấp như ZF Friedrichshafen cũng công bố cắt giảm việc làm hàng loạt tại Đức. Động lực rất rõ ràng: chi phí. Giá điện công nghiệp tại Đức dao động ở mức cơ cấu từ 18 đến 20 xu mỗi kilowatt-giờ, so với 8 đến 14 xu tại Hoa Kỳ và 7 đến 12 xu tại Trung Quốc. Khoảng cách này đơn giản là không thể vượt qua đối với các ngành công nghiệp thâm dụng năng lượng.
Sự Vươn Lên Của Trung Quốc
Đồng thời, các thương hiệu Trung Quốc rẻ hơn đang nhanh chóng giành được thị phần tại EU. Thị phần của các thương hiệu ô tô Trung Quốc trong đăng ký xe du lịch châu Âu đã tăng gấp đôi trong thời gian ngắn. Các thương hiệu như BYD, Xpeng và Leapmotor không chỉ sản xuất ô tô cho thị trường châu Âu mà hiện còn sản xuất tại địa phương.
Lưu ý: Châu Âu đang nhanh chóng biến thành sàn lắp ráp cho cơ sở công nghiệp Trung Quốc. Nhưng đây là con đường một chiều. Chi phí năng lượng cao và quy định ngặt nghèo khiến sản xuất châu Âu mất tính cạnh tranh. Và một khi lò cracking hóa học hay lò cao đã nguội, nó sẽ không thể hoạt động trở lại.
Bẫy Nợ Pháp Và Sự Tê Liệt Chính Trị
Phi công nghiệp hóa đồng nghĩa với cơ sở thuế thu hẹp, và điều đó đưa chúng ta đến vấn đề lớn thứ hai: nợ công. Có một quốc gia châu Âu lớn đang gặp khó khăn nghiêm trọng để giữ đầu nổi trên mặt nước: Pháp.
Nợ công của Pháp đang tiến gần mức 112% GDP, trong khi tăng trưởng kinh tế trì trệ. Thâm hụt ngân sách vẫn ngoan cố ở mức trên 5%, khiến Pháp nằm trong quy trình thâm hụt quá mức của châu Âu. Nhưng chính chi phí lãi vay mới nói lên sự thật về cuộc khủng hoảng kép. Chi phí trả nợ đã bùng nổ trong những năm gần đây. Pháp hiện chi nhiều hơn cho các khoản thanh toán lãi suất so với nhiều dịch vụ công mà người dân thực sự sử dụng. Và số tiền đó chẳng mang lại lợi ích gì; nó chuyển thẳng đến tay các chủ nợ.
Các cơ quan xếp hạng lớn — Fitch, S&P, Moody's — đều đã hạ xếp hạng tín nhiệm của Pháp hoặc đặt triển vọng tiêu cực. Bế tắc chính trị tại Paris làm trầm trọng thêm tình hình. Các chính phủ kế tiếp đều thất bại trước sự bất khả thi của việc xây dựng một thỏa thuận ngân sách cơ cấu. Quốc hội liên tục không thông qua được ngân sách đúng hạn, dẫn đến phải ban hành luật khẩn cấp.
"Tôi gióng lên hồi chuông cảnh báo một cách nghiêm túc. Chúng ta phải thông qua ngân sách để tránh đẩy đất nước xuống vực thẳm." — Sébastien Lecornu, Thủ tướng Pháp, tháng 7 năm 2025
Đây là mô hình Nam Mỹ ở dạng thuần túy nhất: một quốc gia nơi các số liệu kinh tế đòi hỏi thắt lưng buộc bụng, nhưng chính trị lại khiến việc thắt lưng buộc bụng trở nên bất khả thi, khiến nợ tiếp tục tăng theo cấp số nhân.
Khoảng Cách Đổi Mới Sáng Tạo Và Báo Cáo Draghi
Như thể các vấn đề trong ngành sản xuất và tài chính công chưa đủ tồi tệ, lại xuất hiện sự vắng bóng hoàn toàn của các gã khổng lồ công nghệ mới.
Năm 2000, EU chiếm hơn 21% GDP toàn cầu. Ngày nay, con số đó chỉ còn khoảng 14%. Trung Quốc đã tăng từ 7% lên 20% trong cùng kỳ, trong khi Hoa Kỳ duy trì ổn định ở mức khoảng 25%. Kể từ năm 2008, GDP thực tế của Hoa Kỳ đã tăng hơn gấp đôi, trong khi GDP của EU chỉ tăng một phần nhỏ.
Giá trị đã đi đâu? Hiện tại không có công ty EU nào nằm trong top 25 toàn cầu về vốn hóa thị trường. Các nhà vô địch lớn nhất châu Âu — ASML, SAP, LVMH, Siemens — có giá trị kết hợp thậm chí không sánh bằng một gã khổng lồ công nghệ Mỹ 'Big Seven' như Apple, Microsoft hay Nvidia.
Tại đây, báo cáo năm 2024 của Mario Draghi đã chỉ ra đúng vấn đề:
"Điều đáng lo ngại là trong 50 năm qua, không một công ty nào ở EU có vốn hóa thị trường vượt quá 100 tỷ euro được thành lập từ con số không." — Mario Draghi, The Future of European Competitiveness, 2024
Mọi công ty lớn của châu Âu đều được thừa kế từ quá khứ. Không có gì mới được xây dựng, vì không có gì mới được tài trợ. Vốn mạo hiểm (venture capital) ở Hoa Kỳ vượt quá EU với hệ số năm. Hơn nữa, phân tích của Draghi chỉ ra rằng 30% số 'kỳ lân' châu Âu từ năm 2008 đến 2021 đã chuyển trụ sở chính, gần như tất cả đều đến Hoa Kỳ.
Draghi đã kêu gọi đầu tư thêm 750 đến 800 tỷ euro hàng năm. Gần hai năm sau, việc thực hiện các khuyến nghị của ông vẫn bị đình trệ ở mức khoảng 30%. Liên minh Thị trường Vốn (CMU) vẫn bị mắc kẹt, và 'chế độ thứ 28' được hứa hẹn cho các công ty khởi nghiệp vẫn chỉ nằm trên giấy. Châu Âu đã đưa ra một chẩn đoán hoàn hảo về căn bệnh của chính mình, mọi người đều thừa nhận mức độ nghiêm trọng, và sau đó không ai làm bất cứ điều gì có cấu trúc về nó.
Nghịch Lý Năng Lượng Và Sự Dễ Bị Tổn Thương Địa Chính Trị
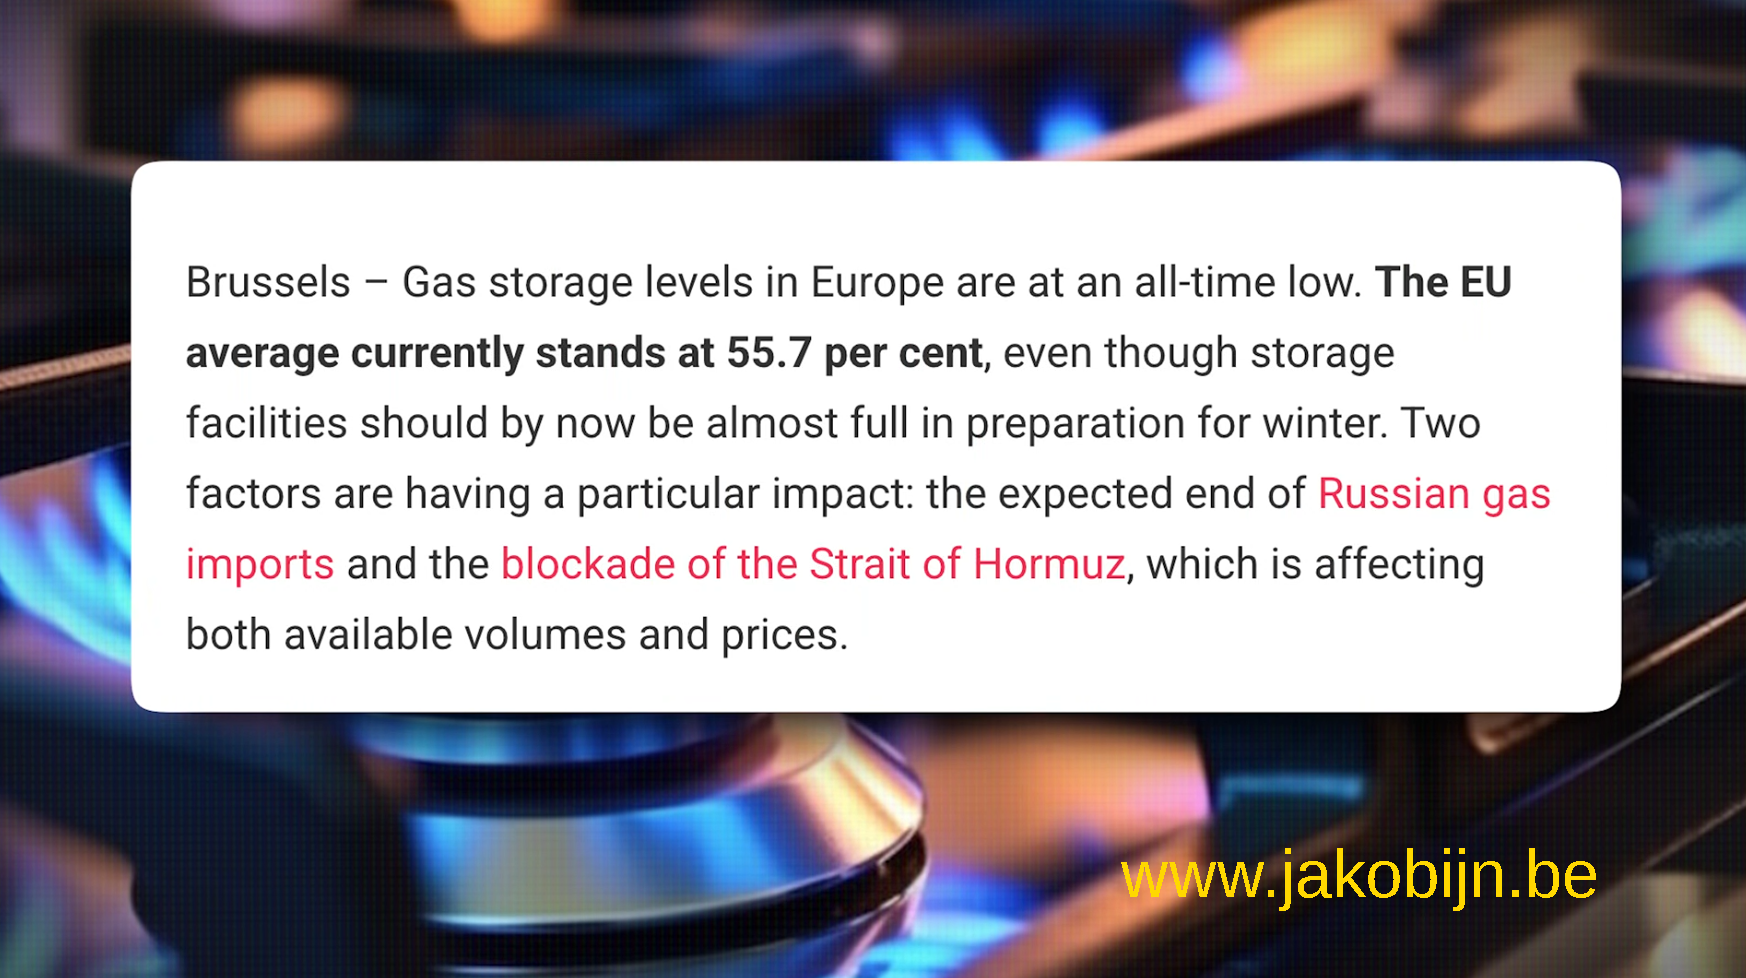
Một mối đe dọa bổ sung đang rình rập, phơi bày sự dễ bị tổn thương của châu Âu một cách không thương tiếc: năng lượng. Vào đầu mùa đông, kho dự trữ khí đốt của châu Âu luôn ở dưới mức lấp đầy mong muốn, đặc biệt là ở các quốc gia trung tâm như Đức.
Giá cả trên trung tâm khí đốt TTF của Hà Lan cực kỳ biến động. Sự biến động này được thúc đẩy bởi thị trường đang cố gắng định giá các rủi ro địa chính trị ở Trung Đông và mối đe dọa từ Nga. Nếu tình hình ở eo biển Hormuz leo thang, hoặc nếu các cơ sở LNG ở Qatar (như Ras Laffan) trở thành mục tiêu của xung đột, Châu Âu sẽ đối mặt với một vực thẳm. Vào mùa đông, Châu Âu cạnh tranh hàng tháng với Châu Á để giành cùng các lô hàng LNG giao ngay linh hoạt.
Hơn nữa, Liên minh Châu Âu đã tự giam mình vào một nghịch lý năng lượng kỳ quặc. Vận chuyển khí đốt qua đường ống Nga trên khoảng cách ngắn bị cấm để phản ứng với cuộc chiến ở Ukraine. Đồng thời, EU nhập khẩu lượng kỷ lục khí đốt tự nhiên hóa lỏng (LNG) của Nga bằng tàu chở dầu. Châu Âu đã cấm khí đốt qua đường ống Nga rẻ hơn, chỉ để trả nhiều hơn cho LNG Nga được vận chuyển bằng tàu. Đây không phải là chính sách năng lượng chiến lược; đây là bãi lầy.
Chảy Máu Vốn Và Động Đất Chính Trị
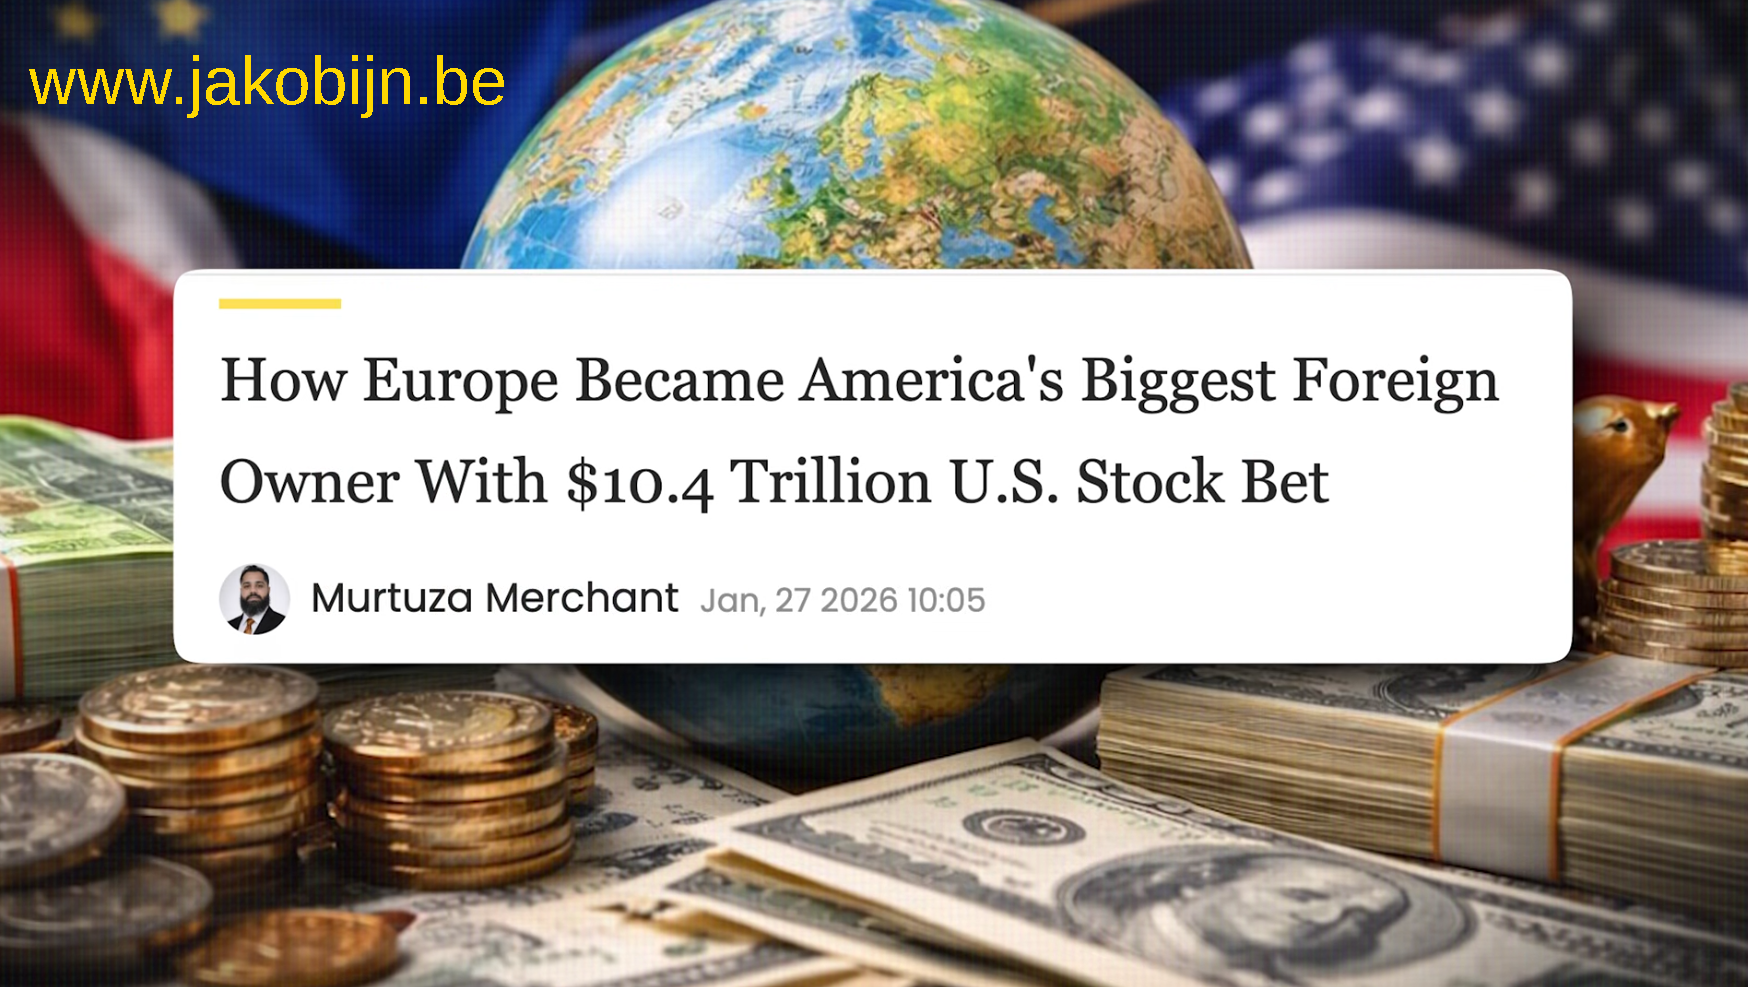 Những ai có thể, đang chuyển tài sản hoặc chính họ. Các hộ gia đình trong khu vực đồng euro được ước tính hiện nắm giữ tỷ trọng danh mục cổ phiếu tại Hoa Kỳ ngang bằng với tỷ trọng tại chính lục địa của họ. Theo các báo cáo của Henley & Partners, Pháp gần đây đã mất hàng trăm triệu phú do di cư, và Đức cũng chứng kiến dòng chảy ròng của các cá nhân giàu có rời đi.
Trớ trêu thay, Ý lại chứng kiến dòng vốn vào, chủ yếu được thúc đẩy bởi chế độ thuế phẳng đối với thu nhập từ nước ngoài. Vốn không chỉ chạy trốn vì nền kinh tế; nó chạy trốn khỏi mã số thuế. Tại các quốc gia như Pháp và Hà Lan, việc đánh thuế quyền sở hữu tài sản thay vì lợi tức từ nó đang ngày càng trở nên phổ biến trong các cuộc tranh luận chính trị.
Cạm bẫy Nam Mỹ: Cơ sở sản xuất thu hẹp, thâm hụt vẫn tiếp diễn, và nhà nước không đánh thuế những gì bạn kiếm được, mà đánh thuế những gì bạn có. Điều này đẩy nhanh sự ra đi, thu hẹp cơ sở thuế hơn nữa và mở rộng thâm hụt, cho đến khi đợt tăng thuế tiếp theo trở nên không thể tránh khỏi.
Hệ Quả Chính Trị
Hai mươi năm lương trì trệ, nhà ở không thể chi trả, ngành công nghiệp biến mất và hóa đơn năng lượng cao ngất trời tạo ra chính xác một kết quả chính trị: một cuộc thanh toán quyết liệt với trung tâm chính trị.
- AfD đạt mức cao kỷ lục trong các cuộc thăm dò tại Đức.
- Rassemblement National đạt khoảng 30-35% tại Pháp.
- FPÖ đã giành chiến thắng trong cuộc bầu cử ở Áo.
- Tại Nghị viện Châu Âu, các khối bảo thủ quốc gia và cánh hữu cực đoan đang chiếm tỷ lệ ghế ngày càng tăng.
Điều này dẫn đến các cuộc chiến chính trị không thể tránh khỏi: ngân sách đa niên của EU, tài trợ cho Ukraine, đóng băng tài sản của Nga và tái vũ trang Châu Âu. Mỗi hồ sơ này đều yêu cầu sự ủng hộ nhất trí từ các chính phủ vốn thậm chí không thể cân bằng ngân sách nội địa của chính họ.
Hiệu ứng mất ổn định ở Nam Mỹ là sự chuyển động con lắc vĩnh viễn giữa các thái cực. Châu Âu có thể trở nên phân mảnh đến mức mỗi chính phủ mới lại hủy bỏ các chính sách của chính phủ trước, khiến việc lập kế hoạch dài hạn trở nên bất khả thi.
Khuyến Nghị: Làm Thế Nào Để Phá Vỡ Bế Tắc?
Sự so sánh với Nam Mỹ là gay gắt, nhưng Châu Âu không phải là Argentina. Châu Âu có các thể chế mạnh mẽ, nhà nước pháp quyền và một thị trường nội địa rộng lớn. Nhưng thịnh vượng là một dòng chảy liên tục, không phải một bảo vật lịch sử. Để phá vỡ vòng xoáy đi xuống, các can thiệp cơ cấu sau đây là cần thiết:
- Hoàn thiện Liên minh Thị trường Vốn (CMU): Châu Âu phải ngừng trợ cấp cho năng lượng mặt trời và bắt đầu tích hợp các thị trường vốn của mình. Các quỹ lương hưu phải chảy vào đổi mới sáng tạo và cơ sở hạ tầng châu Âu, chứ không phải vào trái phiếu chính phủ Mỹ. 'Chế độ thứ 28' cho các công ty khởi nghiệp phải trở thành luật ngay lập tức.
- Một Liên minh Năng lượng Thực tế: Chấm dứt sự đạo đức giả xung quanh LNG của Nga. Đầu tư mạnh vào năng lượng hạt nhân (như Pháp và Thụy Điển đang làm) và cơ sở hạ tầng khí đốt chung. Ngành công nghiệp cần một mức giá cơ bản được đảm bảo, có tính cạnh tranh, nếu không lĩnh vực sản xuất sẽ rời đi vĩnh viễn.
- Đơn giản hóa Quy định (Bãi bỏ quy định): Thỏa thuận Xanh châu Âu và Đạo luật AI có mục đích cao cả, nhưng chúng làm nghẹt thở tốc độ thực thi. Châu Âu phải chuyển từ 'cấm đoán phòng ngừa' sang 'quy định thích ứng'.
- Công nghiệp hóa Quốc phòng Chung: 226 tỷ euro mà Châu Âu vẫn cần chi để đáp ứng tiêu chuẩn NATO không được dẫn đến 27 chương trình vũ khí quốc gia khác nhau. Phải có một cơ sở công nghiệp quốc phòng châu Âu thống nhất với mua sắm chung, tạo ra lợi thế kinh tế theo quy mô và đổi mới công nghệ.
- Năng lực cạnh tranh về Thuế: Ngừng săn lùng tài sản. Các hệ thống thuế phải chuyển từ đánh thuế vốn và lao động sang đánh thuế nguyên liệu thô, ô nhiễm và đóng các kẽ hở trốn thuế. Dòng vốn chảy ra phải được ngăn chặn bằng một môi trường kinh doanh hấp dẫn, chứ không phải bằng vũ lực.
Kết Luận: Cái Giá Của Sự Tự Mãn
Không ai ở Buenos Aires thức dậy vào một buổi sáng và chọn sự suy tàn một cách có ý thức. Mỗi lần, họ đều chọn một quyết định nghe có vẻ hợp lý để bảo vệ trật tự đã được thiết lập, đánh thuế khu vực sản xuất, vay mượn cho tương lai, và coi mọi cuộc khủng hoảng chỉ là một sự sụt giảm tạm thời.
Lập luận phản bác tiêu chuẩn cho Châu Âu là nó có các thể chế mạnh mẽ, nhà nước pháp quyền và giả định rằng nó đơn giản là một lục địa giàu có. Nhưng Argentina vào năm 1930 cũng có cả ba điều đó. Vào thời điểm đó, nó được các nhà sử học kinh tế coi là một trong những quốc gia giàu có nhất thế giới, giàu hơn trên đầu người so với Pháp.
Châu Âu đã sống nhờ di sản lịch sử của mình trong nhiều thập kỷ và đã trở thành sự tự mãn. Cái giá của sự tự mãn đó giờ đây đe dọa dẫn đến tình trạng một vùng đất hẻo lánh về kinh tế. Đó là một lời nhắc nhở khắc nghiệt nhưng cần thiết:
"Thành tích trong quá khứ không đảm bảo cho lợi nhuận trong tương lai."
Nguồn Và Đọc Thêm
- Draghi, M. (2024). The Future of European Competitiveness: In-depth analysis. Ủy ban Châu Âu.
- Eurostat & ECB (2024-2025). Các báo cáo hàng quý về Sản xuất Công nghiệp, Thâm hụt/Nợ Chính phủ và Mức lưu trữ Năng lượng.
- Henley & Partners (2024/2025). Báo cáo Di cư Tài sản Tư nhân Toàn cầu.
- Bruegel (2025). Theo dõi Lưu trữ Khí đốt Tự nhiên Châu Âu và Nhập khẩu LNG.
- VDA (Verband der Automobilindustrie) & Báo cáo Thường niên BASF (2024/2025).
- NATO (2025). Báo cáo Thường niên về Chi tiêu Quốc phòng.