
L'Europe sur la Route Sud-Américaine : L'Illusion de la Prospérité et la Réalité du Déclin

Par Frank Dumon
Selon les mots de l'ancien président de la BCE Mario Draghi, au cours des cinquante dernières années, aucune entreprise européenne n'a été créée de toutes pièces avec une valeur de marché supérieure à 100 milliards d'euros. C'est exactement la recette qui a vidé de leur substance de grandes parties de l'Amérique du Sud, et plus particulièrement l'Argentine, au siècle dernier. Et l'Europe semble suivre cette voie en toute impunité depuis près de deux décennies.
Mais cette comparaison sombre est-elle justifiée ? Dans cet article, nous analysons les faits derrière la désindustrialisation européenne, la hausse des dettes publiques, le fossé de l'innovation et la vulnérabilité géopolitique. Nous confrontons la dure réalité et concluons par des recommandations concrètes pour l'avenir.
La Désindustrialisation du Cœur de l'Europe
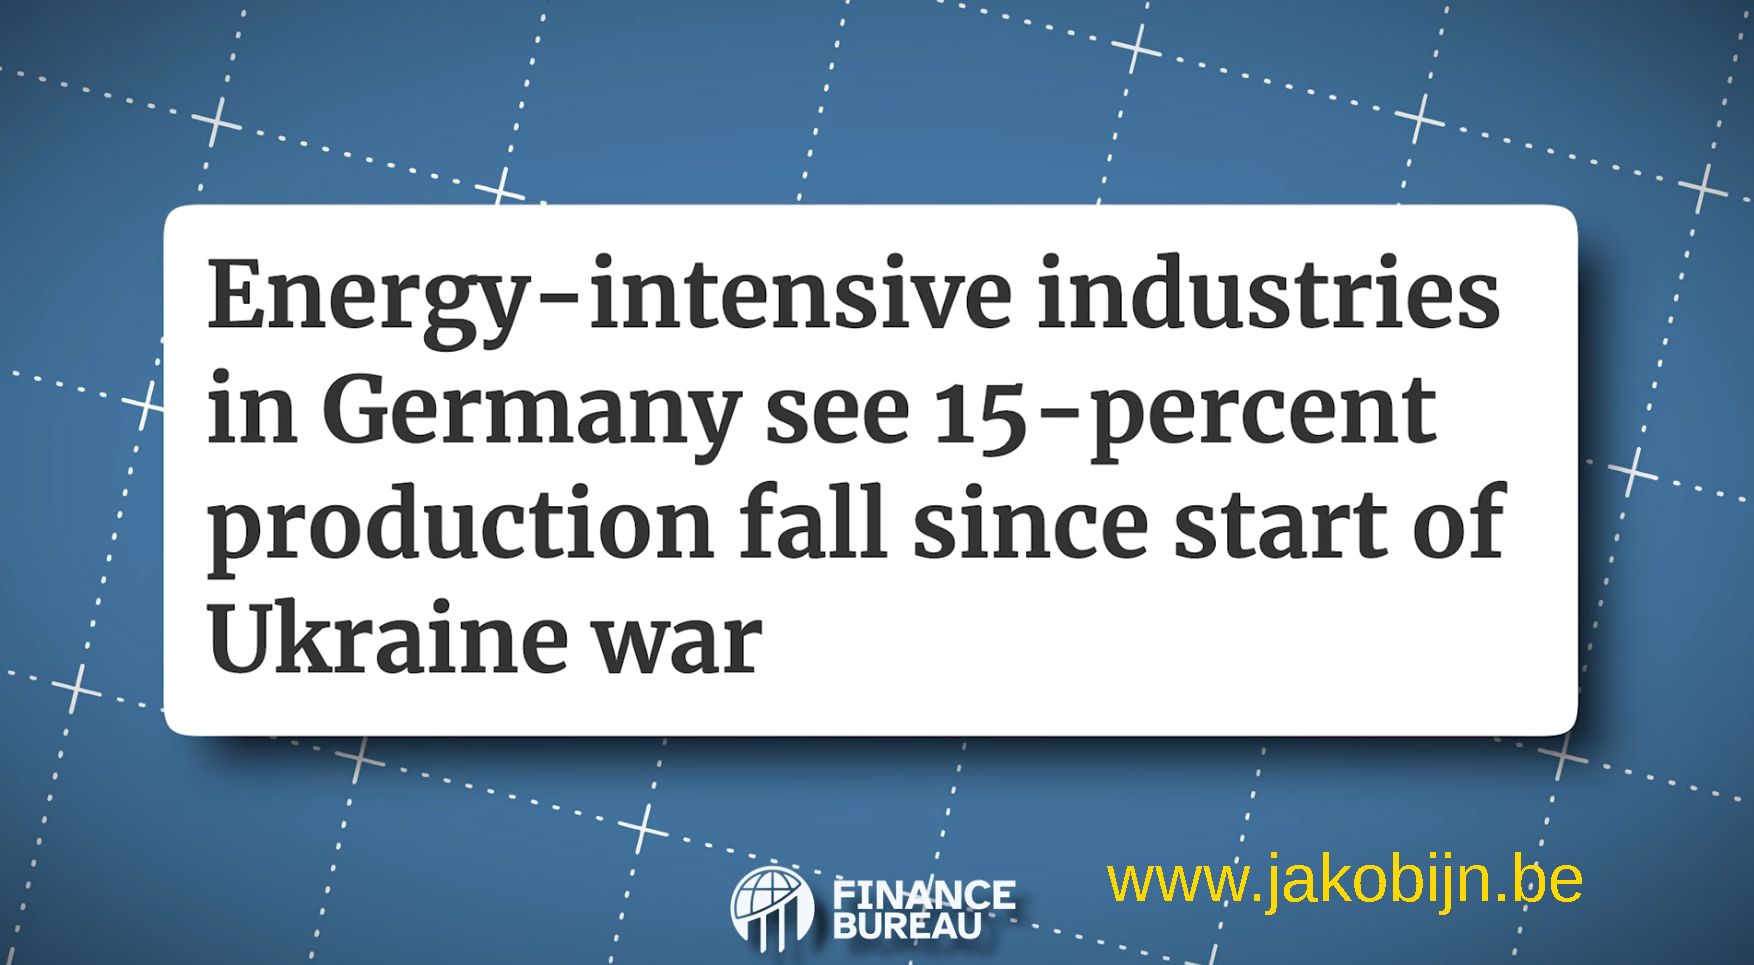
Le plus grand problème de l'économie européenne aujourd'hui est l'érosion de son épine dorsale industrielle. L'industrie allemande perd des dizaines de milliers d'emplois chaque mois dans le secteur de la production. La production industrielle est structurellement inférieure à son niveau de 2018, et la production à forte intensité énergétique s'est contractée de deux chiffres ces dernières années.
Il n'y a pas de meilleur symbole de cette crise que Volkswagen. Le groupe a annoncé une restructuration profonde, avec des suppressions d'emplois à grande échelle et la fermeture ou la reconversion de sites de production historiques en Allemagne. Là où l'entreprise s'agrandissait auparavant, elle réduit désormais son réseau de production mondial. On ne prévoit pas des millions de voitures en moins si l'on s'attend à ce que les usines soient nécessaires ; on les ferme parce que les opérations en Allemagne sont devenues intenables.
La Vague de Délocalisation : Le Coût comme Moteur
Outre la malaise interne allemand, il y a la délocalisation incessante des capacités de production. Le géant chimique BASF a réduit ses effectifs sur le plus grand site chimique du monde à Ludwigshafen, tout en investissant simultanément des milliards dans un tout nouveau méga-complexe à Zhanjiang, en Chine. Le PDG de BASF a déclaré sans ambages qu'un BASF qui n'investit pas en Chine sera par définition plus faible.
BASF n'est pas un cas isolé. Des groupes sidérurgiques et des fournisseurs comme ZF Friedrichshafen annoncent des réductions d'emplois massives en Allemagne. Le moteur est on ne peut plus clair : les coûts. Le prix de l'électricité industrielle en Allemagne fluctue structurellement entre 18 et 20 cents le kilowattheure, contre 8 à 14 cents aux États-Unis et 7 à 12 cents en Chine. Cet écart n'est tout simplement plus franchissable pour les industries énergivores.
La Montée en Puissance de la Chine
Parallèlement, les marques chinoises moins chères gagnent rapidement du terrain dans l'UE. La part de marché des marques automobiles chinoises dans les immatriculations de voitures particulières en Europe a doublé en un temps record. Des marques comme BYD, Xpeng et Leapmotor ne construisent pas seulement des voitures pour le marché européen, mais les produisent désormais également localement.
Attention : L'Europe se transforme rapidement en atelier d'assemblage pour la base industrielle chinoise. Mais c'est une voie à sens unique. Des coûts énergétiques élevés et des réglementations étouffantes rendent la production européenne non compétitive. Et une fois qu'un craqueur chimique ou un haut-fourneau s'éteint, il ne se rallume plus.
Le Piège de la Dette Française et la Paralysie Politique
La désindustrialisation signifie une réduction de l'assiette fiscale, ce qui nous amène au deuxième grand problème : la dette publique. Il y a un grand pays européen qui a sérieusement du mal à garder la tête hors de l'eau : la France.
La dette publique française approche les 112 % du PIB, tandis que la croissance économique stagne. Le déficit budgétaire reste obstinément au-dessus de 5 %, ce qui maintient la France dans la procédure européenne pour déficit excessif. Mais ce sont les frais d'intérêt qui révèlent la vérité sur la crise exponentielle. Le coût du service de la dette a explosé ces dernières années. La France dépense désormais plus en paiements d'intérêts que pour de nombreux services publics que les citoyens utilisent réellement. Et cet argent ne rapporte rien ; il va directement aux créanciers.
Les grandes agences de notation — Fitch, S&P, Moody's — ont toutes abaissé la note de la France ou lui ont assigné une perspective négative. L'impasse politique à Paris aggrave la situation. Les gouvernements successifs ont échoué face à l'impossibilité de conclure un accord budgétaire structurel. Le Parlement a échoué à plusieurs reprises à adopter un budget à temps, ce qui a nécessité une législation d'urgence.
"Je lance l'alarme avec gravité. Il faut adopter un budget pour éviter de précipiter le pays dans le ravin." — Sébastien Lecornu, Premier ministre de la France, juillet 2025
C'est le schéma sud-américain dans sa forme la plus pure : un pays où les chiffres économiques exigent l'austérité, mais où la politique rend l'austérité impossible, ce qui fait que la dette continue de croître de manière exponentielle.
Le Fossé de l'Innovation et le Rapport Draghi
Comme si les problèmes de l'industrie manufacturière et des finances publiques n'étaient pas déjà assez graves, s'ajoute l'absence totale de nouveaux géants technologiques.
En 2000, l'UE représentait plus de 21 % du PIB mondial. Aujourd'hui, elle n'en représente plus qu'environ 14 %. La Chine est passée de 7 % à 20 % sur la même période, et les États-Unis sont restés stables autour de 25 %. Depuis 2008, le PIB réel des États-Unis a plus que doublé, tandis que celui de l'UE n'a augmenté que d'une fraction.
Où est passée la valeur ? Il n'y a actuellement aucune entreprise de l'UE dans le top 25 mondial de la capitalisation boursière. Les plus grands champions européens — ASML, SAP, LVMH, Siemens — ont une valeur combinée qui n'approche même pas celle d'un seul géant technologique américain du 'Big Seven' comme Apple, Microsoft ou Nvidia.
Ici, le rapport de Mario Draghi de 2024 met le doigt sur le problème :
"Il est préoccupant qu'au cours des 50 dernières années, aucune entreprise de l'UE ayant une capitalisation boursière de plus de 100 milliards d'euros n'ait été créée de toutes pièces." — Mario Draghi, The Future of European Competitiveness, 2024
Chaque grande entreprise européenne est essentiellement héritée du passé. Rien de nouveau n'est construit, car rien de nouveau n'est financé. Le capital-risque aux États-Unis dépasse celui de l'UE d'un facteur cinq. De plus, l'analyse de Draghi a montré que 30 % des 'licornes' européennes entre 2008 et 2021 ont déplacé leur siège social, presque toutes vers les États-Unis.
Draghi a réclamé 750 à 800 milliards d'euros d'investissements annuels supplémentaires. Près de deux ans plus tard, la mise en œuvre de ses recommandations stagne à environ 30 %. L'Union des marchés de capitaux (UMC) est toujours bloquée, et les '28e régimes' promis pour les startups restent sur le papier. L'Europe a produit un diagnostic parfait de sa propre maladie, tout le monde en a reconnu la gravité, puis personne n'a rien fait de structurel pour y remédier.
Le Paradoxe Énergétique et la Vulnérabilité Géopolitique
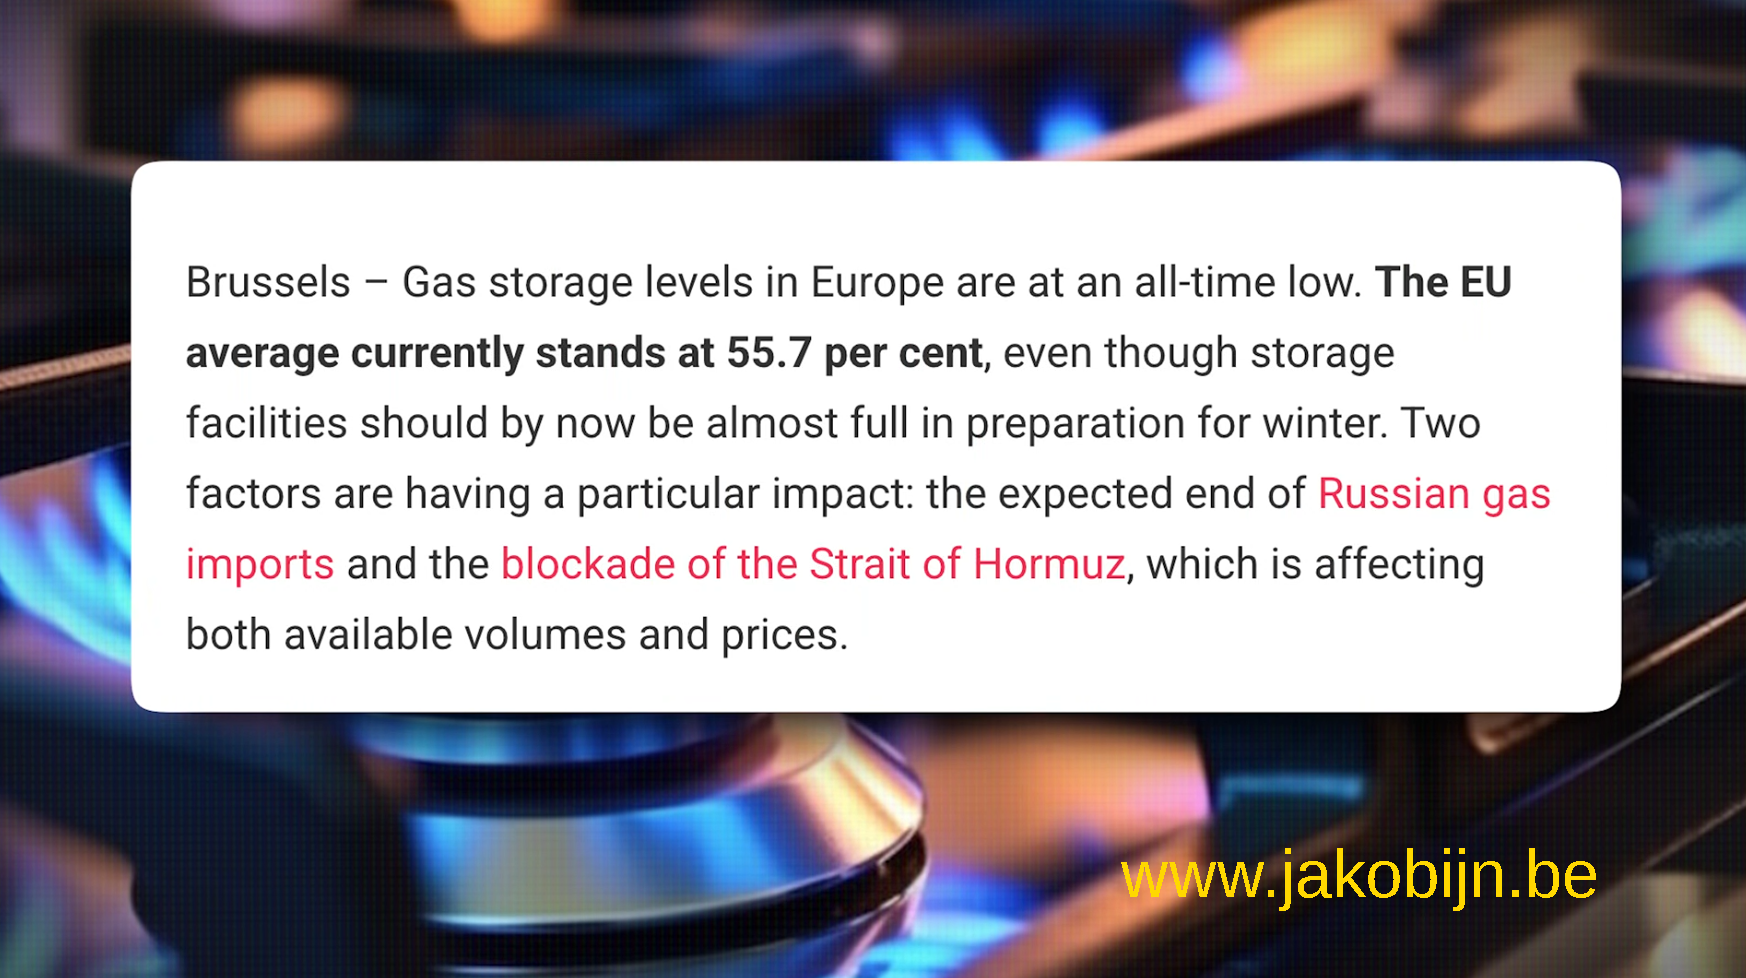
Une menace supplémentaire se profile, exposant impitoyablement la vulnérabilité européenne : l'énergie. Au début de l'hiver, le stockage de gaz en Europe est systématiquement inférieur au niveau de remplissage souhaité, en particulier dans les pays clés comme l'Allemagne.
Les prix sur le hub gazier néerlandais TTF sont extrêmement volatils. Cette volatilité est alimentée par le marché qui tente fiévreusement d'intégrer les risques géopolitiques au Moyen-Orient et la menace russe. Si la situation dans le détroit d'Ormuz venait à s'aggraver, ou si les installations de GNL au Qatar (comme Ras Laffan) devenaient des cibles de conflits, l'Europe serait confrontée à un gouffre. En hiver, l'Europe est en concurrence mensuelle avec l'Asie pour les mêmes cargaisons de GNL spot flexibles.
De plus, l'Union européenne a réussi à se piéger dans un paradoxe énergétique bizarre. Le transport à courte distance de gazoduc russe est interdit en réponse à la guerre en Ukraine. Parallèlement, l'UE a importé des quantités record de gaz naturel liquéfié (GNL) russe par navire-citerne. L'Europe a interdit le gazoduc russe moins cher, pour ensuite payer plus cher le GNL russe livré par bateau. Ce n'est pas une politique énergétique stratégique ; c'est des sables mouvants.
La Fuite des Capitaux et le Tremblement de Terre Politique
 Ceux qui le peuvent déplacent leurs actifs ou eux-mêmes. Les ménages de la zone euro détiendraient aujourd'hui une part aussi importante de leurs portefeuilles d'actions aux États-Unis que dans leur propre continent. Selon des rapports de Henley & Partners, la France a récemment perdu des centaines de millionnaires par l'émigration, et l'Allemagne a également connu une sortie nette de particuliers fortunés.
Ironiquement, l'Italie a connu une entrée, principalement motivée par son régime fiscal forfaitaire sur les revenus étrangers. Les capitaux ne fuient pas seulement pour l'économie ; ils fuient le code fiscal. Dans des pays comme la France et les Pays-Bas, la taxation de la possession de la richesse plutôt que du rendement de celle-ci devient de plus en plus populaire dans le débat politique.
L'écueil sud-américain : La base productive se rétrécit, le déficit persiste, et l'État ne taxe plus ce que vous gagnez, mais ce que vous possédez. Cela accélère la sortie, réduit encore l'assiette fiscale et creuse le déficit, jusqu'à ce que la prochaine hausse d'impôts devienne inévitable.
Les Conséquences Politiques
Vingt ans de salaires stagnants, de logements inabordables, d'industrie qui disparaît et de factures d'énergie exorbitantes produisent exactement un résultat politique : un règlement de comptes brutal avec le centre politique.
- L'AfD atteint des sommets records en Allemagne.
- Le Rassemblement National se situe autour de 30-35 % en France.
- Le FPÖ a remporté les élections en Autriche.
- Au Parlement européen, les blocs national-conservateurs et d'extrême droite occupent une part croissante des sièges.
Cela conduit à des batailles politiques inévitables : le budget pluriannuel de l'UE, le financement de l'Ukraine, le gel des avoirs russes et le réarmement de l'Europe. Chacun de ces dossiers nécessite un soutien unanime de gouvernements qui ne parviennent même pas à équilibrer leurs propres budgets nationaux.
L'effet déstabilisateur en Amérique du Sud était le mouvement pendulaire permanent entre les extrêmes. L'Europe pourrait devenir si fragmentée que chaque nouveau gouvernement défait les politiques du précédent, rendant la planification à long terme impossible.
Recommandations : Comment Sortir de l'Impasse ?
La comparaison avec l'Amérique du Sud est sévère, mais l'Europe n'est pas l'Argentine. L'Europe dispose d'institutions fortes, de l'État de droit et d'un vaste marché intérieur. Mais la prospérité est un flux continu, pas une pièce de musée historique. Pour briser la spirale descendante, les interventions structurelles suivantes sont nécessaires :
- Achèvement de l'Union des marchés de capitaux (UMC) : L'Europe doit cesser de subventionner l'énergie solaire et commencer à intégrer ses marchés de capitaux. Les fonds de pension doivent affluer vers l'innovation et les infrastructures européennes, et non vers les obligations d'État américaines. Le '28e régime' pour les startups doit devenir une loi immédiatement.
- Une Union de l'énergie réaliste : Mettez fin à l'hypocrisie autour du GNL russe. Investissez massivement dans le nucléaire (comme le font la France et la Suède) et dans les infrastructures gazières communes. L'industrie a besoin d'un prix de base garanti et compétitif, sinon le secteur manufacturier partira définitivement.
- Simplifier la réglementation (déréglementation) : Le pacte vert européen et la loi sur l'IA sont nobles dans leur intention, mais ils étouffent la vitesse de mise en œuvre. L'Europe doit passer des 'interdictions préventives' à la 'régulation adaptative'.
- Industrialisation de la défense commune : Les 226 milliards d'euros que l'Europe doit encore dépenser pour répondre aux normes de l'OTAN ne doivent pas aboutir à 27 programmes d'armement nationaux différents. Il doit y avoir une base industrielle de défense européenne unique avec des achats communs, générant des économies d'échelle et des innovations technologiques.
- Compétitivité fiscale : Arrêtez la chasse aux richesses. Les systèmes fiscaux doivent passer de la taxation du capital et du travail à la taxation des matières premières, de la pollution et à la lutte contre l'évasion fiscale. La fuite des capitaux doit être stoppée par un climat d'affaires attractif, et non par la contrainte.
Conclusion : Le Prix de la Complaisance
Personne à Buenos Aires ne s'est réveillé un matin et n'a choisi consciemment le déclin. Ils ont choisi à chaque fois une décision apparemment raisonnable pour protéger l'ordre établi, taxer le secteur productif, emprunter sur l'avenir, et voir chaque crise comme un simple creux temporaire.
Le contre-argument standard pour l'Europe est qu'elle dispose d'institutions fortes, de l'État de droit et de l'hypothèse qu'elle est simplement un continent riche. Mais l'Argentine en 1930 possédait également ces trois éléments. À l'époque, elle était considérée par les historiens économiques comme l'une des nations les plus riches du monde, plus riche par habitant que la France.
L'Europe vit de son héritage historique depuis des décennies et est devenue la complaisance elle-même. Le prix de cette complaisance menace désormais de conduire au statut d'arrière-pays économique. C'est un rappel dur mais nécessaire :
"Les performances passées ne garantissent pas les résultats futurs."
Sources et Lectures Complémentaires
- Draghi, M. (2024). The Future of European Competitiveness: In-depth analysis. Commission européenne.
- Eurostat & BCE (2024-2025). Rapports trimestriels sur la production industrielle, le déficit/la dette publics et les niveaux de stockage d'énergie.
- Henley & Partners (2024/2025). Rapport mondial sur la migration des richesses privées.
- Bruegel (2025). Suivi du stockage de gaz naturel en Europe et des importations de GNL.
- VDA (Verband der Automobilindustrie) & Rapports annuels de BASF (2024/2025).
- OTAN (2025). Rapport annuel sur les dépenses de défense.