
Chênh lệch giá giữa sản phẩm Châu Âu và Trung Quốc
Bởi Frank Dumon
Phần 1: Ảo tưởng về thương hiệu Châu Âu
Trong nhiều thập kỷ, người tiêu dùng Châu Âu đã được nuôi dưỡng bằng một câu chuyện được xây dựng cẩn thận: rằng "chất lượng Châu Âu" đồng nghĩa với kỹ thuật vượt trội, vật liệu bền bỉ và giá cả công bằng. Tuy nhiên, câu chuyện này từ lâu đã không còn gì hơn ngoài một cấu trúc tiếp thị. Thực tế của chuỗi cung ứng toàn cầu hóa kể một câu chuyện hoàn toàn khác. Những gì chúng ta mua ở Châu Âu như một sản phẩm tự hào, bản địa, trong phần lớn các trường hợp, được thiết kế, sản xuất và lắp ráp tại Châu Á, sau đó được bày bán trên các kệ hàng Châu Âu với mức chênh lệch hàng trăm hoặc thậm chí hàng nghìn phần trăm.
Thực tiễn này không phải là ngẫu nhiên mà là một mô hình kinh doanh có chủ đích. Các công ty Châu Âu đã rút lui khỏi hoạt động sản xuất thực tế và chuyển đổi thành các nhà quản lý thương hiệu và trung gian tìm kiếm đặc lợi. Họ thu hoạch thành quả từ nhiều thập kỷ xây dựng lòng trung thành với thương hiệu, trong khi lao động vật chất và đổi mới công nghiệp diễn ra ở nơi khác. Kết quả là sự méo mó thị trường khiến người tiêu dùng phải gánh chịu một cách không cần thiết.
Nghịch lý thiết bị vệ sinh: Grohe so với MORADO
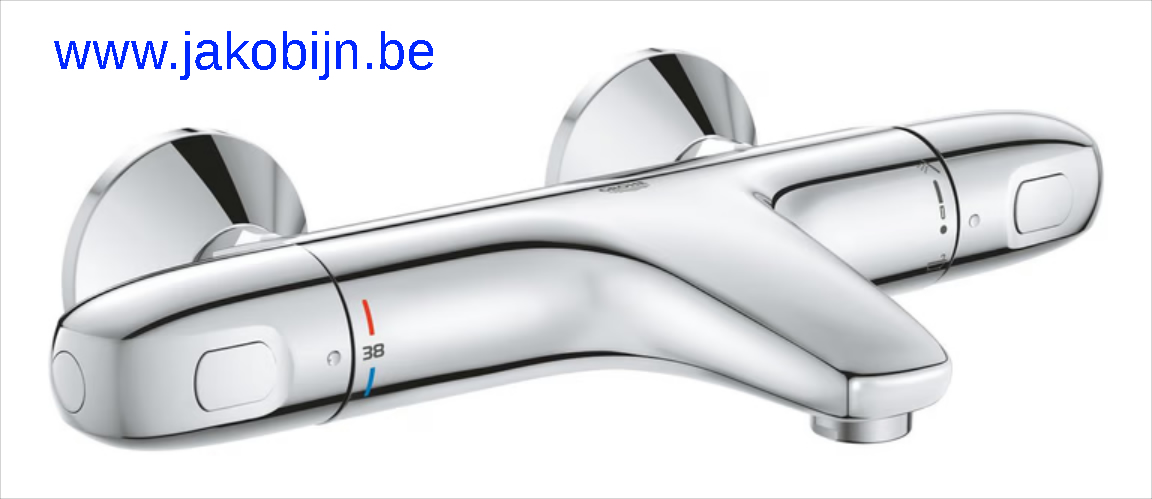
Hãy lấy ví dụ hàng ngày về một vòi phòng tắm. Một người tiêu dùng đang tìm kiếm vòi trộn điều nhiệt phòng tắm của thương hiệu hàng đầu Đức Grohe sẽ nhanh chóng phải trả 451€. Trang sản phẩm chính thức của Grohe. Thương hiệu toát lên vẻ vững chãi, và người tiêu dùng cho rằng mức giá này được biện minh bởi sự chính xác của Đức và vật liệu chất lượng cao.
Tuy nhiên, thực tế lại cứng đầu hơn. Một vòi có chức năng và thẩm mỹ gần như giống hệt của thương hiệu MORADO có sẵn với giá 66€ tại https://www.amazon.com.be/. Cả hai sản phẩm đều có chất lượng cơ bản tương tự, được làm từ cùng các thành phần cốt lõi (như thân đồng và đĩa gốm), và được bán dưới cùng một chế độ thuế VAT của Châu Âu (21% ở Bỉ). Chi tiết quan trọng nhưng thường bị che giấu: cả hai sản phẩm đều được sản xuất tại Trung Quốc, thường thậm chí ở cùng các khu vực công nghiệp hoặc bởi cùng các nhà sản xuất theo hợp đồng.
Chênh lệch giá 385€ do đó không phản ánh sự khác biệt về chi phí nguyên vật liệu hay tiền công lao động. Đó là cái giá phải trả cho "thuế ảo tưởng": chi phí duy trì một bộ máy tiếp thị phương Tây, lợi nhuận của nhà bán buôn, nhà bán lẻ và phụ phí thương hiệu được tính cho cái tên trên hộp.
Khoảng cách vòi bếp: Franke so với nhập khẩu trực tiếp
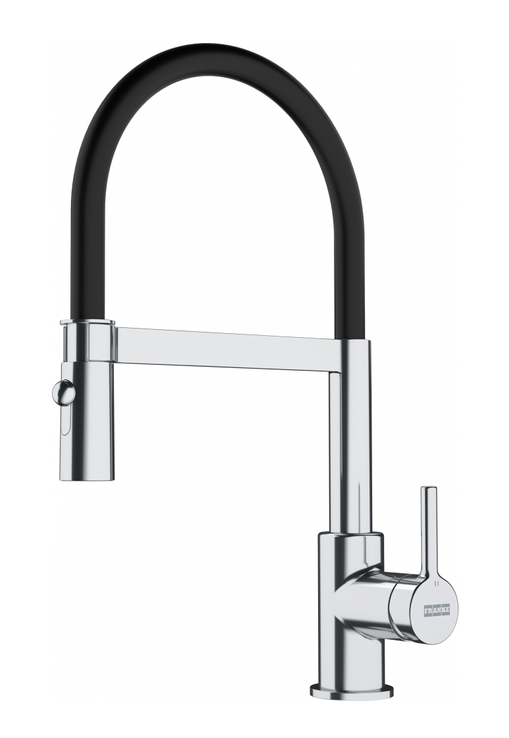 Động lực này thậm chí còn rõ ràng hơn đối với vòi bếp có vòi xịt. Một mẫu của thương hiệu Thụy Sĩ Franke được chào bán tại Benelux với giá 429,55€. Trang sản phẩm chính thức của Franke. Đối thủ Trung Quốc, với thông số kỹ thuật tương đương về lưu lượng, lớp hoàn thiện và chức năng, có sẵn trực tiếp qua các nền tảng như AliExpress với giá chỉ 33,29€. Kết quả tìm kiếm AliExpress vòi bếp.
Chúng ta đang nói về chênh lệch giá theo hệ số mười ba. Đây không phải là sai lệch nhỏ; đây là sự định giá quá cao có tính cấu trúc. Các công ty Châu Âu đã kiếm được khối tài sản khổng lồ bằng cách bán sản phẩm của họ, được sản xuất tại Trung Quốc, với giá đắt hơn ít nhất mười lần ở Châu Âu. Họ dựa vào thế độc quyền phân phối và giả định rằng người tiêu dùng không biết rõ hơn hoặc không có lựa chọn thay thế. Giờ đây, sự thay đổi đang dần đến nhờ việc bán trực tiếp sản phẩm Trung Quốc tại Châu Âu, và công chúng Châu Âu không còn chấp nhận điều này, mà còn đơn giản là không còn đủ khả năng chi trả cho những mức giá Châu Âu đó.
Sự thay đổi này là cơ bản. Internet và sự nổi lên của các mạng lưới hậu cần trực tiếp đã vén bức màn huyền thoại về thương hiệu. Ngày nay, người tiêu dùng có thể xác minh chỉ bằng hai cú nhấp chuột rằng trải nghiệm "cao cấp" của Châu Âu về cơ bản là một sản phẩm được sản xuất tại Châu Á, kèm theo sách hướng dẫn của phương Tây và một thẻ giá bị thổi phồng. Sự từ chối của công chúng Châu Âu trong việc tiếp tục dung túng điều này không phải là dấu hiệu của tiêu chuẩn chất lượng giảm sút, mà là của một lý trí thị trường đột nhiên được phục hồi. Lạm phát ở Châu Âu không được kiềm chế bởi chính sách tiền tệ của Ngân hàng Trung ương Châu Âu, mà bởi sự cạnh tranh khắc nghiệt, không khoan nhượng từ các sản phẩm cuối cùng cũng thể hiện mức giá thực sự, công bằng của chúng.
Phần 2: Ngành công nghiệp dược phẩm, một ví dụ cực đoan
Trong khi việc định giá quá cao một vòi phòng tắm là một sự phiền toái cho ví tiền, thì mức chênh lệch giá trong ngành dược phẩm lại là vấn đề sống còn, tử vong và bóc lột có hệ thống. Nếu lĩnh vực thiết bị vệ sinh đã có hệ số chênh lệch giá từ mười đến mười ba, thì sự khác biệt trong thế giới dược phẩm còn lớn hơn nhiều và đáng trách hơn về mặt đạo đức. Ở đây, huyền thoại về "chất lượng phương Tây vượt trội" không chỉ được sử dụng để tối đa hóa lợi nhuận, mà còn để duy trì vẻ bề ngoài của sự đổi mới không thể thiếu, trong khi thực tế vật chất của sản xuất đã nằm ở nơi khác từ lâu.
Thuốc gốc so với huyền thoại về thương hiệu phương Tây
Bí mật công khai của ngành chăm sóc sức khỏe toàn cầu là xương sống của ngành dược phương Tây được đúc tại Châu Á. Người ta ước tính rằng hơn 70 đến 80 phần trăm sản lượng toàn cầu của các hoạt chất dược phẩm (Active Pharmaceutical Ingredients - API) được sản xuất tại Trung Quốc và Ấn Độ.
Các tập đoàn dược phẩm lớn niêm yết công khai của Châu Âu và Hoa Kỳ thường thực chất không hơn gì các văn phòng lắp ráp và tiếp thị. Họ mua hóa chất số lượng lớn, ép thành viên, đóng vào hộp có logo dễ nhận biết và bán với biên lợi nhuận vượt quá chi phí sản xuất ban đầu hàng trăm hoặc hàng nghìn phần trăm.
Hãy lấy ví dụ về các loại thuốc phổ biến, như một số loại thuốc hạ cholesterol, thuốc huyết áp hoặc thuốc giảm đau. Phiên bản có thương hiệu, được quảng bá qua các chiến dịch tiếp thị tích cực kéo dài nhiều năm, có thể đắt hơn 10 đến 50 lần so với lựa chọn thuốc gốc tại các hiệu thuốc Bỉ. Và thuốc gốc đó chứa chính xác cùng một hoạt chất, cùng liều lượng, cùng sinh khả dụng tương đương. Thường thì chất đó thậm chí đến từ cùng một nhà máy Trung Quốc cũng cung cấp nguyên liệu thô cho thương hiệu đắt tiền. Sự khác biệt duy nhất là tên trên bao bì và biên lợi nhuận do chuỗi phân phối phương Tây yêu cầu.
Lời biện hộ tiêu chuẩn của ngành công nghiệp là những mức giá cao này là cần thiết để tài trợ cho "nghiên cứu và phát triển" (R&D). Tuy nhiên, lập luận này từ lâu đã trở nên rõ ràng. Một phần đáng kể của nghiên cứu cơ bản, rủi ro cao được tài trợ bởi các quỹ công (các trường đại học và trợ cấp của chính phủ). Ngành công nghiệp dược phẩm tư nhân hóa lợi nhuận từ nghiên cứu công khai này, trong khi chuyển chi phí sản xuất thực tế, thường xuyên đến các nước có chi phí nhân công thấp.
Sự đột phá của minh bạch và giới hạn của độc quyền
Trong nhiều thập kỷ, thực tiễn này có thể tiếp tục không bị cản trở, được bảo vệ bởi một mạng lưới phức tạp gồm bằng sáng chế, quy định và một nền văn hóa y tế tin tưởng mù quáng vào thương hiệu. Bác sĩ kê đơn, dược sĩ cung cấp, và bệnh nhân trả tiền (hoặc công ty bảo hiểm trả, loại bỏ độ nhạy cảm về giá ở người dùng cuối). Nhưng mô hình này đang sụp đổ.
Nhờ có Internet, sự bất đối xứng thông tin đã bị phá vỡ. Bệnh nhân ngày nay có tiếng nói hơn. Họ so sánh tờ hướng dẫn sử dụng, tìm kiếm nguồn gốc thuốc của mình và nhận ra rằng họ đang bị bóc lột. Sự trỗi dậy của nhập khẩu song song và sự sẵn có ngày càng tăng của thuốc gốc, đôi khi thậm chí qua các kênh trực tiếp hoặc các hiệu thuốc trực tuyến chuyên biệt ít bị ràng buộc bởi các cartel địa phương, đang buộc phải điều chỉnh giá. Công chúng Châu Âu không còn chấp nhận điều này, không chỉ vì nguyên tắc, mà bởi vì họ đơn giản không còn đủ khả năng chi trả cho những mức giá Châu Âu đó trong thời kỳ lương trì trệ và hóa đơn năng lượng tăng vọt.
Ngành công nghiệp dược phẩm thể hiện sự đạo đức giả tột cùng của mô hình kinh tế phương Tây: họ rao giảng "tự chủ chiến lược" và "giảm rủi ro" đối với Trung Quốc, trong khi khả năng sinh lời của chính họ và hoạt động của hệ thống y tế của họ hoàn toàn phụ thuộc vào dòng chảy không bị gián đoạn, giá rẻ của nguyên liệu hóa học Trung Quốc. Một khi người tiêu dùng nhìn thấu điều này, bức màn sẽ hạ xuống cho các thương hiệu phương Tây.
Động lực này phơi bày một điểm yếu cơ bản của Châu Âu. Trong khi Brussels đầu tư năng lượng chính trị vào việc áp đặt các mức thuế mới hoặc đạo đức hóa về chuỗi cung ứng, thực tế hàng ngày là sự thịnh vượng của Châu Âu – và trong trường hợp này là sức khỏe cộng đồng – phụ thuộc vào năng lực công nghiệp của quốc gia mà họ đang cố gắng kiềm chế về mặt chính trị. Người tiêu dùng chọn lựa chọn thay thế rẻ hơn, thuốc gốc hoặc nhập khẩu trực tiếp, không phải là người tiêu dùng ngây thơ hy sinh chất lượng. Đó là một tác nhân hợp lý từ chối tiếp tục trả hóa đơn cho một mô hình kinh doanh phương Tây đã mất đi sự liên quan.
Phần 3: Minh họa bổ sung từ thị trường tiêu dùng
Động lực có thể thấy trong lĩnh vực thiết bị vệ sinh và dược phẩm không phải là một hiện tượng cá biệt. Đó là một đặc điểm cấu trúc của nền kinh tế thế giới hiện đại. Ở bất cứ nơi nào người tiêu dùng Châu Âu nhìn vào, họ đều tìm thấy nghịch lý tương tự: các sản phẩm có chất lượng tương đương, thường giống hệt, với thẻ giá vượt quá chi phí sản xuất thực tế gấp nhiều lần. Hai lĩnh vực minh họa điều này đặc biệt rõ nét: dụng cụ điện và thiết bị gia dụng.
Dụng cụ điện: Huyền thoại máy khoan pin
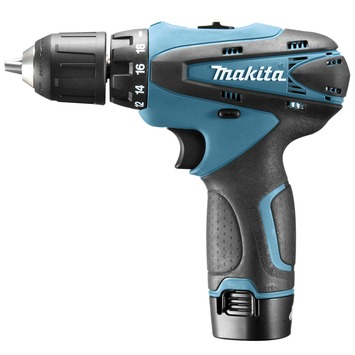
Lĩnh vực cửa hàng đồ kim khí và tự làm (DIY) theo truyền thống là thành trì của các thương hiệu Châu Âu và Nhật Bản. Một máy khoan pin chuyên nghiệp 18V của một thương hiệu lâu đời như Makita, DeWalt hoặc Milwaukee có giá tại Benelux từ 250€ đến 350€. Người tiêu dùng được làm cho tin rằng mức giá này được biện minh bởi kỹ thuật Nhật Bản hoặc Mỹ vượt trội, độ bền và độ chính xác.
Tuy nhiên, thực tế là những máy này từ lâu đã không còn được sản xuất tại Nhật Bản hay Mỹ. Chúng được lắp ráp tại cùng các khu vực công nghiệp ở Trung Quốc – chủ yếu là Chiết Giang và Quảng Đông – như các đối thủ cạnh tranh rẻ hơn. Một máy khoan pin không chổi than 18V giống hệt về chức năng, với mô-men xoắn tương tự, tế bào pin lithium-ion và cuộn dây đồng, có sẵn trực tiếp qua các nền tảng như AliExpress hoặc Amazon với giá 60€ đến 90€.
Chênh lệch giá theo hệ số từ bốn đến năm không phải là kết quả của sự khác biệt về chi phí nguyên vật liệu hay tiền công lao động. Cả hai máy đều sử dụng cùng tế bào pin Trung Quốc, cùng động cơ Trung Quốc và cùng bảng mạch in Trung Quốc. Sự khác biệt chỉ đơn thuần là phụ phí thương hiệu, ngân sách tiếp thị và lợi nhuận của nhà phân phối Châu Âu, người để sản phẩm đi qua một chuỗi trung gian trước khi đến tay người tiêu dùng.
Thiết bị gia dụng: Từ máy hút bụi đến máy lọc không khí
Lĩnh vực gia dụng thể hiện một hình thức chênh lệch giá thậm chí còn cực đoan hơn. Một máy lọc không khí tiên tiến với bộ lọc HEPA của một thương hiệu phương Tây nổi tiếng (như Philips, Dyson hoặc thương hiệu cao cấp tương tự) có giá trên thị trường Châu Âu từ 300€ đến 500€. Người tiêu dùng trả tiền cho lời hứa về không khí sạch và sự vượt trội về công nghệ.
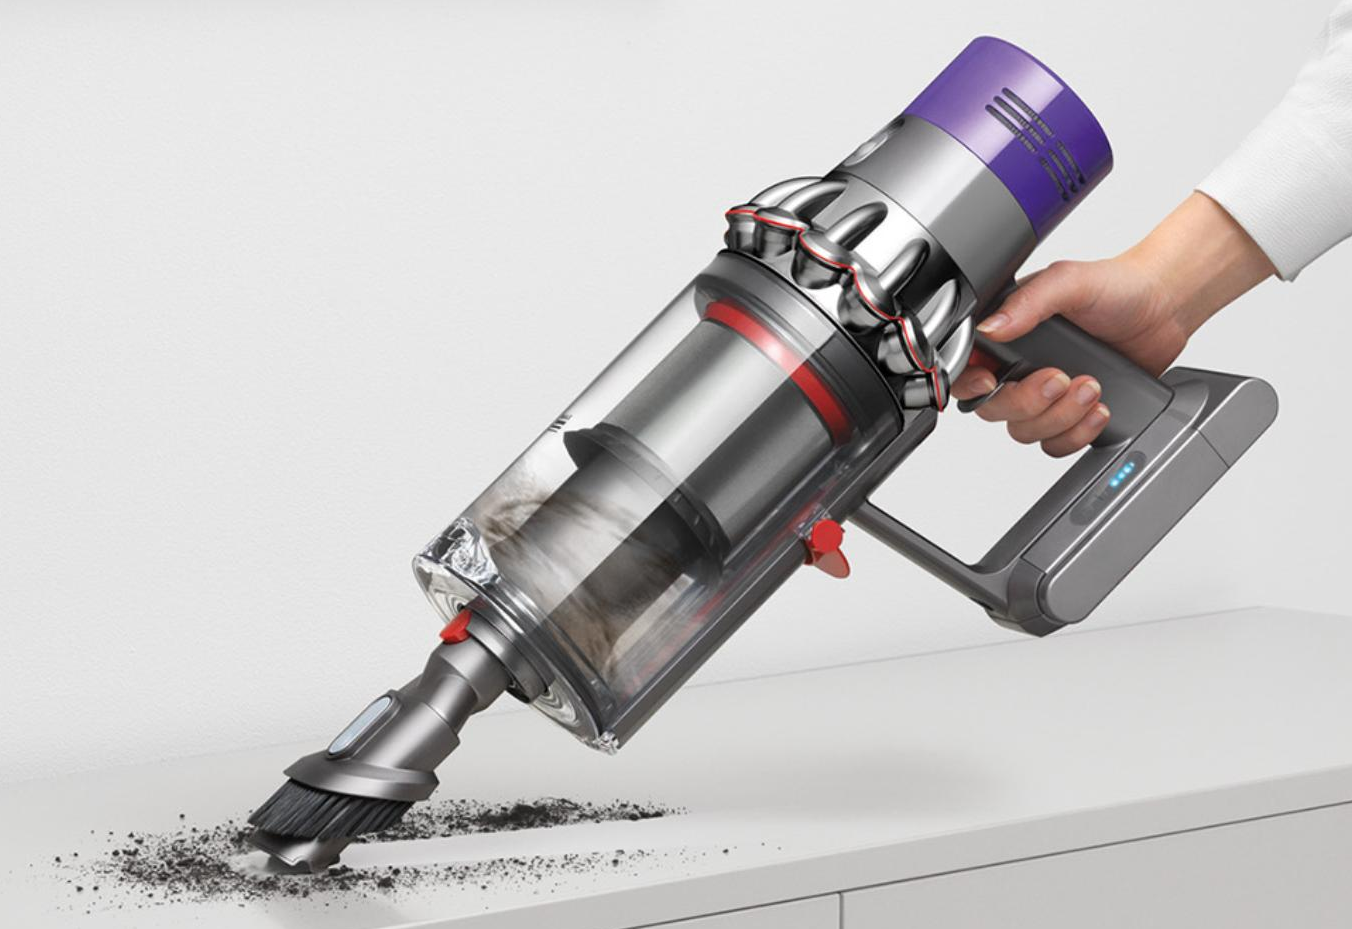 Tuy nhiên, bất kỳ ai chịu khó nhìn xa hơn tên thương hiệu đều phát hiện ra rằng một thiết bị có bộ lọc HEPA H13 giống hệt, chỉ số CADR (Tỷ lệ phân phối không khí sạch) tương đương và động cơ không chổi than yên tĩnh không kém, có sẵn trực tiếp từ nhà sản xuất Trung Quốc với giá 80€ đến 120€. Chênh lệch giá ở đây là hệ số từ ba đến năm.
Công nghệ đằng sau lọc HEPA và động cơ không chổi than từ lâu đã không còn là độc quyền của phương Tây. Các nhà máy Trung Quốc cung cấp các linh kiện OEM (Nhà sản xuất thiết bị gốc) cho các thương hiệu phương Tây. Họ sản xuất động cơ, bộ lọc và vỏ máy sau đó được bán dưới nhãn hiệu Châu Âu. Nhưng ngày càng nhiều, chính các nhà máy này hiện đang bán sản phẩm cuối cùng của họ dưới tên riêng của mình, mà không cần sự can thiệp của các nhà nhập khẩu Châu Âu và biên lợi nhuận của họ. Kết quả là một sản phẩm có chất lượng giống hệt với một phần nhỏ giá thành.
Người tiêu dùng đang dần khám phá ra rằng "chất lượng Châu Âu" trong hầu hết các trường hợp là một thuật ngữ tiếp thị cho "sản xuất tại Trung Quốc, với sách hướng dẫn phương Tây và thẻ giá bị thổi phồng". Sự từ chối chấp nhận điều này không còn nữa không phải là dấu hiệu của tiêu chuẩn chất lượng giảm sút, mà là của một lý trí thị trường được phục hồi.
Những ví dụ này cho thấy việc định giá quá cao không bị giới hạn ở một số sản phẩm thị trường ngách, mà là một hiện tượng kinh tế rộng lớn. Từ phòng tắm đến công trường xây dựng, từ hiệu thuốc đến phòng khách: ở khắp mọi nơi, người tiêu dùng Châu Âu phải trả một "thuế ảo tưởng" cho các thương hiệu đã thuê ngoài sản xuất từ lâu, nhưng vẫn duy trì được biên lợi nhuận nhờ thiếu minh bạch. Sự minh bạch đó giờ đây đã có, và người tiêu dùng đang rút ra kết luận.
Phần 4: Tác động kinh tế vĩ mô và người tiêu dùng đang thay đổi
Chênh lệch giá mà chúng tôi đã phân tích trong các phần trước không phải là những bất thường ngẫu nhiên của thị trường. Chúng là kết quả của sự chuyển dịch cấu trúc trong thương mại toàn cầu, được thúc đẩy bởi các nền tảng công nghệ bỏ qua các chuỗi phân phối truyền thống. Sự chuyển dịch này không chỉ ảnh hưởng đến ví tiền của từng người tiêu dùng mà còn đến sự ổn định kinh tế vĩ mô của Châu Âu và kiến trúc chính trị của Liên minh Châu Âu.
Vai trò của các nền tảng như AliExpress, Temu và Amazon
Sự trỗi dậy của các nền tảng như AliExpress, Temu, Shein và Amazon đã thay đổi cơ bản động lực thương mại. Nơi trước đây một công ty Châu Âu cho sản xuất sản phẩm tại Trung Quốc, nhập khẩu, phân phối qua nhà bán buôn, bán cho nhà bán lẻ và cuối cùng giao cho người tiêu dùng – với biên lợi nhuận ở mỗi bước – thì giờ đây các nhà sản xuất Trung Quốc có thể bán trực tiếp cho người tiêu dùng Châu Âu.
Mô hình này không chỉ loại bỏ người trung gian, mà còn loại bỏ các cấu trúc chi phí liên quan: phòng trưng bày đắt tiền, chiến dịch tiếp thị rộng lớn, hàng tồn kho địa phương và mạng lưới đại diện rộng khắp. Nhà sản xuất Trung Quốc có thể cung cấp sản phẩm với mức giá phản ánh chi phí sản xuất thực tế cộng với biên lợi nhuận khiêm tốn, và vẫn đạt được biên lợi nhuận cao hơn so với khi bán qua chuỗi truyền thống.
Kết quả là áp lực giá khiến các thương hiệu Châu Âu rơi vào khủng hoảng hiện sinh. Họ không thể cạnh tranh về giá mà không hy sinh biên lợi nhuận của chính mình, và họ không thể cạnh tranh về chất lượng vì chất lượng đó không còn độc quyền của phương Tây. Biện pháp phòng thủ duy nhất còn lại cho họ là dựa vào lòng trung thành với thương hiệu và giả định rằng người tiêu dùng không biết rõ hơn.
Giới hạn của chủ nghĩa bảo hộ
Phản ứng của Châu Âu đối với sự chuyển dịch này có thể dự đoán được: chủ nghĩa bảo hộ. Liên minh Châu Âu đã thực hiện một loạt biện pháp trong những năm gần đây để hạn chế hoặc đánh thuế nhập khẩu sản phẩm Trung Quốc. Từ thuế chống bán phá giá đối với tấm pin mặt trời và xe điện, cho đến các quy định mới yêu cầu các nền tảng nước ngoài phải nộp thuế VAT Châu Âu và đảm bảo an toàn sản phẩm.
Những biện pháp này có thể hiểu được về mặt chính trị, nhưng phản tác dụng về mặt kinh tế. Chúng không bảo vệ việc làm của Châu Âu – vốn đã được chuyển ra nước ngoài từ lâu – mà là biên lợi nhuận của các thương hiệu và trung gian. Người tiêu dùng trả tiền cho hóa đơn thông qua giá cao hơn, trong khi ngành công nghiệp Châu Âu không có động lực nào để đưa sản xuất trở lại Châu Âu, vì chi phí lao động và gánh nặng quy định khiến việc này không có lợi.
Hơn nữa, phản xạ bảo hộ này là đạo đức giả. Châu Âu rao giảng thương mại tự do và thị trường mở trong các hiệp định thương mại với các nước thế giới thứ ba, nhưng lại đóng cửa thị trường của mình ngay khi cạnh tranh trở nên quá gay gắt. Đó là một trường hợp kinh điển của "hãy làm theo những gì tôi nói, đừng làm theo những gì tôi làm", làm suy yếu uy tín của chính sách thương mại Châu Âu.
Người tiêu dùng Châu Âu không còn chấp nhận điều này. Không phải vì nguyên tắc, mà vì sự cần thiết. Trong thời kỳ lương thực tế trì trệ, hóa đơn năng lượng tăng vọt và chi phí sinh hoạt tăng cao, việc từ chối tiếp tục trả "thuế ảo tưởng" không phải là một sự xa xỉ, mà là một chiến lược sinh tồn. Lạm phát ở Châu Âu không được kiềm chế bởi chính sách tiền tệ của Ngân hàng Trung ương Châu Âu, mà bởi sự cạnh tranh khốc liệt từ các sản phẩm thể hiện giá thực sự của chúng.
Người tiêu dùng như một tác nhân hợp lý
Người tiêu dùng Châu Âu ngày nay không còn là người tiếp nhận thụ động những gì thị trường cung cấp. Họ là một tác nhân hợp lý, người so sánh thông tin, phân tích giá cả và đưa ra lựa chọn dựa trên tỷ lệ chất lượng-giá cả, không phải dựa trên tên thương hiệu hay quốc gia xuất xứ. Sự chuyển dịch này là không thể đảo ngược.
Người tiêu dùng đã phát hiện ra rằng "chất lượng Châu Âu" trong hầu hết các trường hợp là một thuật ngữ tiếp thị cho "sản xuất tại Trung Quốc, với sách hướng dẫn phương Tây và thẻ giá bị thổi phồng". Anh ta đã phát hiện ra rằng hoạt chất trong thuốc của mình đến từ cùng một nhà máy Trung Quốc như thuốc gốc thay thế. Anh ta đã phát hiện ra rằng máy khoan pin của thương hiệu cao cấp được lắp ráp tại cùng một nhà máy với thương hiệu cửa hàng.
Kiến thức này thay đổi căn bản hành vi mua sắm. Người tiêu dùng không còn sẵn sàng trả phụ phí cho một tên thương hiệu không còn mang lại giá trị gia tăng. Anh ta yêu cầu sự minh bạch, giá cả công bằng và tỷ lệ chất lượng-giá cả thực sự. Và anh ta đang nhận được điều đó, nhờ các nền tảng bỏ qua các chuỗi phân phối truyền thống.
Kết quả là một áp lực giảm phát có cấu trúc lên giá tiêu dùng Châu Âu. Ngay cả khi số liệu lạm phát chính thức vẫn cao, áp lực giá thực tế lên người tiêu dùng được giảm bớt nhờ sự sẵn có của các lựa chọn thay thế rẻ tiền. Lạm phát Châu Âu không được kiềm chế bởi chính sách tiền tệ, mà bởi động lực thị trường của hàng nhập khẩu trực tiếp, được định giá công bằng.
Động lực này là một mối đe dọa hiện sinh đối với mô hình kinh doanh Châu Âu. Các thương hiệu và trung gian đã kiếm lợi trong nhiều thập kỷ từ sự bất đối xứng thông tin và thiếu minh bạch đang thấy biên lợi nhuận của họ bốc hơi. Họ không thể cạnh tranh về giá mà không từ bỏ mô hình kinh doanh của riêng mình, và họ không thể cạnh tranh về chất lượng vì chất lượng đó không còn độc quyền của phương Tây.
Lối thoát duy nhất cho các công ty này là đổi mới: không phải trong sản xuất (điều đó đã được thuê ngoài từ lâu), mà là trong dịch vụ, trải nghiệm khách hàng và đề xuất giá trị. Nhưng điều đó đòi hỏi một sự xem xét lại cơ bản mô hình kinh doanh, và đó chính xác là điều mà hầu hết các công ty Châu Âu không muốn hoặc không thể làm.
Kết quả là một cuộc khủng hoảng cấu trúc của mô hình tiêu dùng Châu Âu. Người tiêu dùng có sự lựa chọn: trả tiền cho một tên thương hiệu không còn mang lại giá trị gia tăng, hoặc chọn một sản phẩm có chất lượng giống hệt với một phần nhỏ giá thành. Hầu hết người tiêu dùng chọn lựa chọn thứ hai, và thị trường theo sự lựa chọn đó.
Kết luận: Một sự chuyển dịch không thể đảo ngược
Phân tích thị trường tiêu dùng Châu Âu dẫn đến một kết luận không thể tránh khỏi: lạm phát ở Châu Âu không được kiềm chế bởi chính sách tiền tệ của Ngân hàng Trung ương Châu Âu, không phải bởi quá trình chuyển đổi xanh, và không phải bởi các mô hình xã hội Châu Âu. Nó được kiểm soát bởi sự cạnh tranh không khoan nhượng từ các sản phẩm Trung Quốc thể hiện giá thực sự, công bằng của chúng đối với người tiêu dùng không còn có thể hoặc không muốn bỏ qua điều này.
Các ví dụ quá sức thuyết phục trong tính nhất quán của chúng. Một vòi phòng tắm 451€ so với 66€. Một vòi bếp 429,55€ so với 33,29€. Thuốc đắt hơn mười đến năm mươi lần so với thuốc gốc thay thế có cùng hoạt chất. Máy khoan pin và máy lọc không khí có hệ số chênh lệch giá từ bốn đến năm, trong khi các linh kiện đến từ cùng một nhà máy. Đây không phải là những sai lệch nhỏ; đây là một sự định giá quá cao có cấu trúc được duy trì trong nhiều thập kỷ thông qua sự bất đối xứng thông tin và thiếu minh bạch.
Sự minh bạch đó hiện đã có. Internet và sự trỗi dậy của các nền tảng thương mại trực tiếp đã vén bức màn. Người tiêu dùng Châu Âu đã phát hiện ra rằng "chất lượng cao cấp" trong hầu hết các trường hợp là một thuật ngữ tiếp thị cho "sản xuất tại Trung Quốc, với sách hướng dẫn phương Tây và thẻ giá bị thổi phồng". Anh ta đã phát hiện ra rằng hoạt chất trong thuốc của mình, động cơ trong máy khoan và hộp mực gốm trong vòi của mình đều đến từ cùng các nhà máy Trung Quốc như các lựa chọn thay thế rẻ hơn.
Sự từ chối của công chúng Châu Âu trong việc tiếp tục dung túng điều này không phải là dấu hiệu của tiêu chuẩn chất lượng giảm sút, mà là của một lý trí thị trường đột nhiên được phục hồi. Người tiêu dùng không còn trả tiền cho một tên thương hiệu không còn mang lại giá trị gia tăng.
Sự chuyển dịch này là không thể đảo ngược. Nó không được thúc đẩy bởi hệ tư tưởng hay chủ nghĩa bảo hộ, mà bởi sự cần thiết kinh tế thuần túy. Trong thời kỳ lương thực tế trì trệ, hóa đơn năng lượng tăng vọt và chi phí sinh hoạt làm xói mòn sức mua, việc chọn lựa chọn thay thế rẻ hơn không phải là một sự xa xỉ, mà là một chiến lược sinh tồn. Người tiêu dùng Châu Âu đơn giản là không còn đủ khả năng chi trả cho những mức giá Châu Âu đó.
Liên minh Châu Âu phản ứng bằng chủ nghĩa bảo hộ: thuế chống bán phá giá, các quy định mới, nghĩa vụ đối với các nền tảng nước ngoài. Nhưng các biện pháp này không bảo vệ việc làm của Châu Âu – vốn đã biến mất từ lâu – mà là biên lợi nhuận của các thương hiệu và trung gian. Chúng là một nỗ lực để duy trì một mô hình kinh doanh đã mất đi sự liên quan, và chúng gây tổn thương nặng nề nhất cho chính người dân của mình.
Nghịch lý là rõ ràng. Châu Âu rao giảng "tự chủ chiến lược" và "giảm rủi ro" đối với Trung Quốc, trong khi sự thịnh vượng của chính mình và hoạt động của hệ thống y tế của mình hoàn toàn phụ thuộc vào dòng chảy không bị gián đoạn, giá rẻ của các sản phẩm và linh kiện Trung Quốc. Ngành công nghiệp dược phẩm, lĩnh vực xây dựng, thị trường gia dụng: tất cả đều dựa vào năng lực công nghiệp của quốc gia mà họ đang cố gắng kiềm chế về mặt chính trị.
Lối thoát duy nhất cho các công ty Châu Âu là một sự xem xét lại cơ bản mô hình kinh doanh của họ. Không phải bằng cách cạnh tranh về giá – đó là một cuộc chiến đã thua – mà bằng cách tạo ra giá trị gia tăng trong dịch vụ, trải nghiệm khách hàng và đổi mới. Nhưng điều đó đòi hỏi một sự thừa nhận rằng mô hình cũ về phụ phí thương hiệu và lợi nhuận phân phối đã hết thời, và đó chính xác là điều mà hầu hết các công ty Châu Âu không muốn hoặc không thể làm.
Kết quả là một cuộc khủng hoảng cấu trúc của mô hình tiêu dùng Châu Âu. Các thương hiệu và trung gian đã kiếm lợi trong nhiều thập kỷ từ sự bất đối xứng thông tin đang thấy biên lợi nhuận của họ bốc hơi. Người tiêu dùng yêu cầu sự minh bạch, giá cả công bằng và tỷ lệ chất lượng-giá cả thực sự. Và anh ta đang nhận được điều đó, nhờ các nền tảng bỏ qua các chuỗi phân phối truyền thống.
Lạm phát Châu Âu không được kiềm chế bởi các biện pháp chính sách, mà bởi động lực thị trường của hàng nhập khẩu trực tiếp, được định giá công bằng. Người tiêu dùng đã thức tỉnh. Chất lượng từ Trung Quốc không còn là một lựa chọn thay thế "hạng hai" nữa, mà là sự lựa chọn hợp lý trong thời kỳ áp lực kinh tế. Và sự lựa chọn đó là không thể đảo ngược.