
Prijsverschillen tussen de Europese en Chinese producten
Door Frank Dumon
Deel 1: De illusie van het Europese merk
De Europese consument wordt al decennia gevoed met een zorgvuldig geconstrueerd narratief: dat "Europese kwaliteit" synoniem staat aan superieure engineering, duurzame materialen en een rechtvaardige prijs. Dit narratief is echter al lang niet meer dan een marketingconstructie. De realiteit van de geglobaliseerde toeleveringsketen vertelt een heel ander verhaal. Wat wij in Europa als een trots, inheems product kopen, is in de overgrote meerderheid van de gevallen ontworpen, gefabriceerd en geassembleerd in Azië, om vervolgens met een opslag van honderden of soms wel duizenden procenten in de Europese schappen te belanden.
Deze praktijk is geen toeval, maar een doordacht verdienmodel. Europese bedrijven hebben zich teruggetrokken uit de daadwerkelijke productie en zijn getransformeerd tot merkbeheerders en rent-seeking tussenpersonen. Zij oogsten de vruchten van decennia aan opgebouwde merktrouw, terwijl de fysieke arbeid en de industriële innovatie elders plaatsvinden. Het resultaat is een marktvervorming die de consument onnodig zwaar belast.
De sanitair-paradox: Grohe versus MORADO
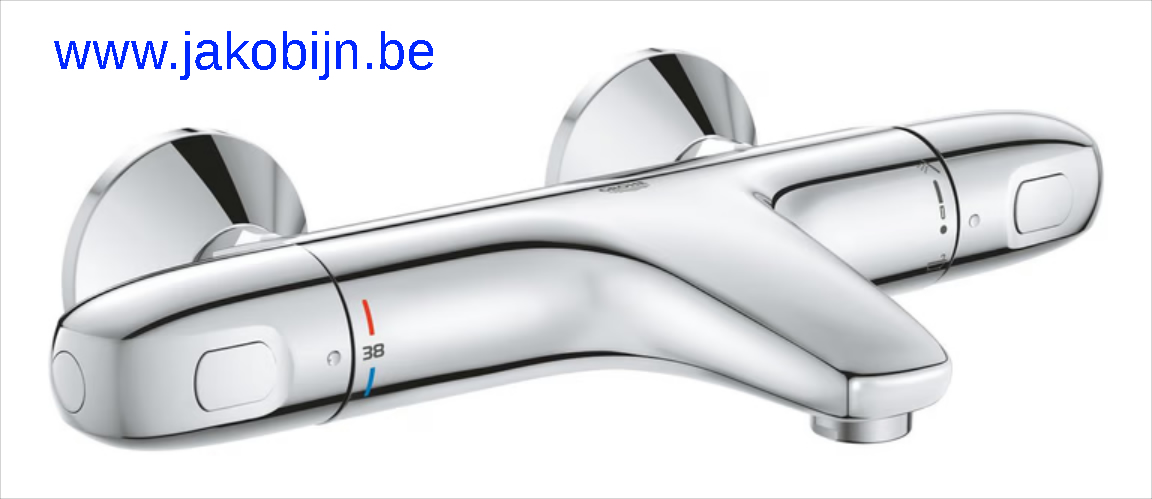
Neem het alledaagse voorbeeld van een badkamerkraan. Een consument die op zoek is naar een thermostatische badmengkraan van het Duitse topmerk Grohe, betaalt al snel 451€. Officiële productpagina Grohe. Het merk straalt degelijkheid uit, en de consument neemt aan dat deze prijs gerechtvaardigd is door Duitse precisie en hoogwaardige materialen.
De realiteit is echter weerbarstiger. Een functioneel en esthetisch vrijwel identieke kraan van het merk MORADO is verkrijgbaar voor 66€ bij https://www.amazon.com.be/. Beide producten zijn van dezelfde basiskwaliteit, gemaakt met dezelfde kerncomponenten (zoals messing lichamen en keramische schijven), en worden verkocht onder exact hetzelfde Europese btw-regime (21% in België). Het cruciale, maar vaak verzwegen detail: beide producten worden in China gefabriceerd, vaak zelfs in dezelfde industriële regio's of door dezelfde contractfabrikanten.
Het prijsverschil van 385€ is dus geen weerspiegeling van een verschil in materiaalkost of arbeidsloon. Het is de prijs van de "illusiebelasting": de kostprijs van het onderhouden van een westerse marketingmachine, de marges van de groothandel, de detaillist en de merkopslag die wordt gerekend voor de naam op de doos.
De keukenkraan kloof: Franke versus de directe import
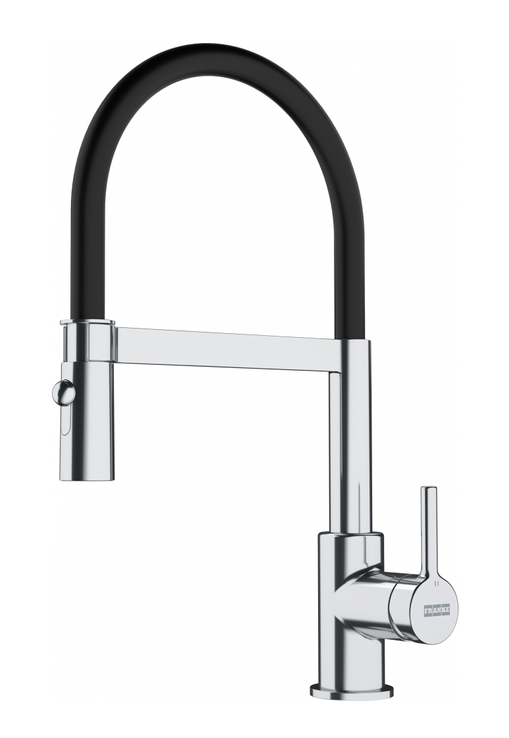 Deze dynamiek is nog schrijnender zichtbaar bij keukenkranen met sproeier. Een model van het Zwitserse merk Franke wordt in de Benelux aangeboden voor 429,55€. Officiële productpagina Franke. De Chinese tegenhanger, met vergelijkbare specificaties wat betreft debiet, afwerking en functionaliteit, is direct verkrijgbaar via platforms als AliExpress voor slechts 33,29€. AliExpress zoekresultaten keukenkranen.
Wij spreken hier over een prijsverschil van een factor dertien. Dit is geen marginale afwijking; dit is structurele prijsafzetting. Europese bedrijven hebben fortuinen gemaakt door hun producten, vervaardigd in China, minstens tien keer duurder te verkopen in Europa. Zij leunen op een distributiemonopolie en de aanname dat de consument niet beter weet of geen alternatief heeft. Daar komt nu langzaam verandering in vanwege directe verkoop van Chinese producten in Europa, en een Europees publiek dat dit niet langer aanvaardt, maar die Europese prijzen ook simpelweg niet langer kan betalen.
Deze verschuiving is fundamenteel. Het internet en de opkomst van directe logistieke netwerken hebben de sluier van de merkmythe opgetild. De consument kan vandaag de dag met twee klikken verifiëren dat de "premium" Europese ervaring in wezen een in Azië geproduceerd goed is, aangevuld met een westerse handleiding en een opgeblazen prijskaartje. De weigering van het Europese publiek om dit nog langer te tolereren, is geen teken van dalende kwaliteitseisen, maar van een plotseling herwonnen marktrationaliteit. De inflatie in Europa wordt niet getemd door het monetair beleid van de Europese Centrale Bank, maar door de harde, onverbiddelijke concurrentie van producten die hun ware, eerlijke prijs eindelijk tonen.
Deel 2: De farmaceutische industrie, een extreem voorbeeld
Waar de overprijszetting van een badkamerkraan een ergernis is voor de portemonnee, is de prijsopslag in de farmaceutische industrie een kwestie van leven, dood en systematische exploitatie. Als de sanitairsector al een factor tien tot dertien in prijsverschil kent, dan zijn de verschillen in de farmaceutische wereld nog vele malen groter en moreel verwerpelijker. Hier wordt de mythe van de "superieure westerse kwaliteit" niet alleen gebruikt om winst te maximaliseren, maar ook om een schijn van onmisbare innovatie in stand te houden, terwijl de fysieke realiteit van de productie allang elders ligt.
Generieke middelen versus de mythe van het westerse merk
Het open geheim van de mondiale gezondheidszorg is dat de ruggengraat van de westerse farmacie in Azië wordt gegoten. Naar schatting wordt meer dan 70 tot 80 procent van de wereldwijde productie van werkzame farmaceutische stoffen (Active Pharmaceutical Ingredients, ofwel API's) in China en India vervaardigd.
Grote, beursgenoteerde Europese en Amerikaanse farmaceutische reuzen zijn in wezen vaak niet meer dan assemblage- en marketingkantoren. Zij kopen de bulkchemicaliën in, persen er een pil van, stoppen deze in een doosje met een herkenbaar logo en verkopen het met een winstmarge die de oorspronkelijke productiekosten met honderden of duizenden procenten overtreft.
Neem het voorbeeld van veelvoorkomende medicatie, zoals bepaalde cholesterolverlagers, bloeddrukverlagers of pijnstillers. De merknaam versie, gepromoot door jarenlange, agressieve marketingcampagnes, kan in de Belgische apotheek al snel 10 tot 50 keer duurder zijn dan het generieke alternatief. En dat generieke alternatief bevat exact dezelfde werkzame stof, in dezelfde dosering, met dezelfde bio-equivalentie. Vaak komt die stof zelfs uit dezelfde Chinese fabriek die ook de grondstoffen voor het dure merk levert. Het enige verschil is de naam op de verpakking en de winstmarge die door de westerse distributieketen wordt geëist.
Het standaardverweer van de industrie is dat deze hoge prijzen noodzakelijk zijn om "onderzoek en ontwikkeling" (R&D) te financieren. Dit argument is echter al lang doorzichtig geworden. Een aanzienlijk deel van het fundamentele, risicovolle onderzoek wordt gefinancierd door publieke middelen (universiteiten en overheidssubsidies). De farmaceutische industrie privatiseert de winsten van dit publieke onderzoek, terwijl ze de kosten van de daadwerkelijke, routinematige productie verhuist naar lagelonenlanden.
De doorbraak van transparantie en de grenzen van het monopolie
Decennialang kon deze praktijk ongestoord doorgaan, beschermd door een complex web van octrooien, regelgeving en een medische cultuur die blind vertrouwde op het merk. De arts schreef voor, de apotheker leverde, en de patiënt betaalde (of de verzekeringsmaatschappij deed dat, waardoor de prijsgevoeligheid bij de eindgebruiker werd weggenomen). Maar dit model brokkelt af.
Dankzij het internet is de informatie asymmetrie doorbroken. Patiënten zijn vandaag de dag mondiger. Ze vergelijken bijsluiters, zoeken naar de herkomst van hun medicatie en realiseren zich dat ze worden uitgebuit. De opkomst van parallelle import en de toenemende beschikbaarheid van generieke middelen, soms zelfs via directe kanalen of gespecialiseerde online apotheken die minder gebonden zijn aan lokale kartels, forceert een prijscorrectie. Het Europese publiek aanvaardt dit niet langer, niet alleen uit principe, maar omdat het die Europese prijzen simpelweg niet langer kan betalen in een tijd van stagnerende lonen en exploderende energierekeningen.
De farmaceutische industrie toont de ultieme hypocriet van het westerse economische model: ze prediken 'strategische autonomie' en 'de-risking' ten opzichte van China, terwijl hun eigen winstgevendheid en de werking van hun gezondheidszorg volledig afhankelijk zijn van de ononderbroken, goedkope stroom van Chinese chemische grondstoffen. Zodra de consument dit doorziet, valt het doek voor de westerse merken.
Deze dynamiek legt een fundamentele kwetsbaarheid van Europa bloot. Terwijl Brussel politieke energie steekt in het opleggen van nieuwe tarieven of het moraliseren over toeleveringsketens, is de dagelijkse realiteit dat de Europese welvaart – en in dit geval de volksgezondheid – drijft op de industriële capaciteit van het land dat men politiek probeert in te dammen. De consument die kiest voor het goedkopere, generieke of direct geïmporteerde alternatief, is geen naïeve consument die inlevert op kwaliteit. Het is een rationele actor die weigert nog langer de rekening te betalen voor een westers verdienmodel dat zijn relevantie heeft verloren.
Deel 3: Aanvullende illustraties uit de consumentenmarkt
De dynamiek die zichtbaar is in sanitair en farmacie, is geen geïsoleerd fenomeen. Het is een structureel kenmerk van de moderne wereldeconomie. Overal waar Europese consumenten kijken, vinden ze dezelfde paradox: producten van vergelijkbare, vaak identieke kwaliteit, met een prijskaartje dat de reële productiekosten met een veelvoud overstijgt. Twee sectoren illustreren dit bijzonder scherp: elektrisch gereedschap en huishoudelijke apparatuur.
Elektrisch gereedschap: De accuboormachine mythe
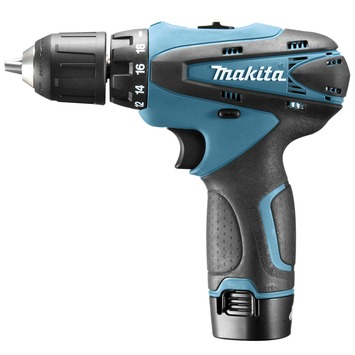
De bouwmarkt en de doe-het-zelfsector zijn traditioneel bolwerken van Europese en Japanse merken. Een professionele 18V accuboormachine van een gevestigd merk zoals Makita, DeWalt of Milwaukee kost in de Benelux al snel tussen de 250€ en 350€. De consument wordt wijsgemaakt dat deze prijs gerechtvaardigd is door superieure Japanse of Amerikaanse engineering, duurzaamheid en precisie.
De realiteit is echter dat deze machines al lang niet meer in Japan of de VS worden geproduceerd. Ze worden geassembleerd in dezelfde industriële regio's in China – voornamelijk Zhejiang en Guangdong – als hun goedkopere concurrenten. Een functioneel identieke 18V borstelloze accuboormachine, met vergelijkbare koppel, lithium-ion batterijcellen en koperen wikkelingen, is via platforms als AliExpress of Amazon rechtstreeks verkrijgbaar voor 60€ tot 90€.
Het prijsverschil van factor vier tot vijf is niet het gevolg van een verschil in materiaalkost of arbeidsloon. Beide machines gebruiken dezelfde Chinese batterijcellen, dezelfde Chinese motoren en dezelfde Chinese printplaten. Het verschil is louter de merkopslag, het marketingbudget en de marge van de Europese distributeur die het product via een keten van tussenpersonen laat passeren voordat het in de handen van de consument belandt.
Huishoudelijke apparatuur: Van stofzuigers tot luchtreinigers
De huishoudelijke sector toont een nog extremere vorm van prijsopslag. Een geavanceerde luchtreiniger met HEPA-filter van een gerenommeerd westers merk (zoals Philips, Dyson of een vergelijkbaar premium merk) kost in de Europese markt al snel 300€ tot 500€. De consument betaalt voor de belofte van zuivere lucht en technologische superioriteit.
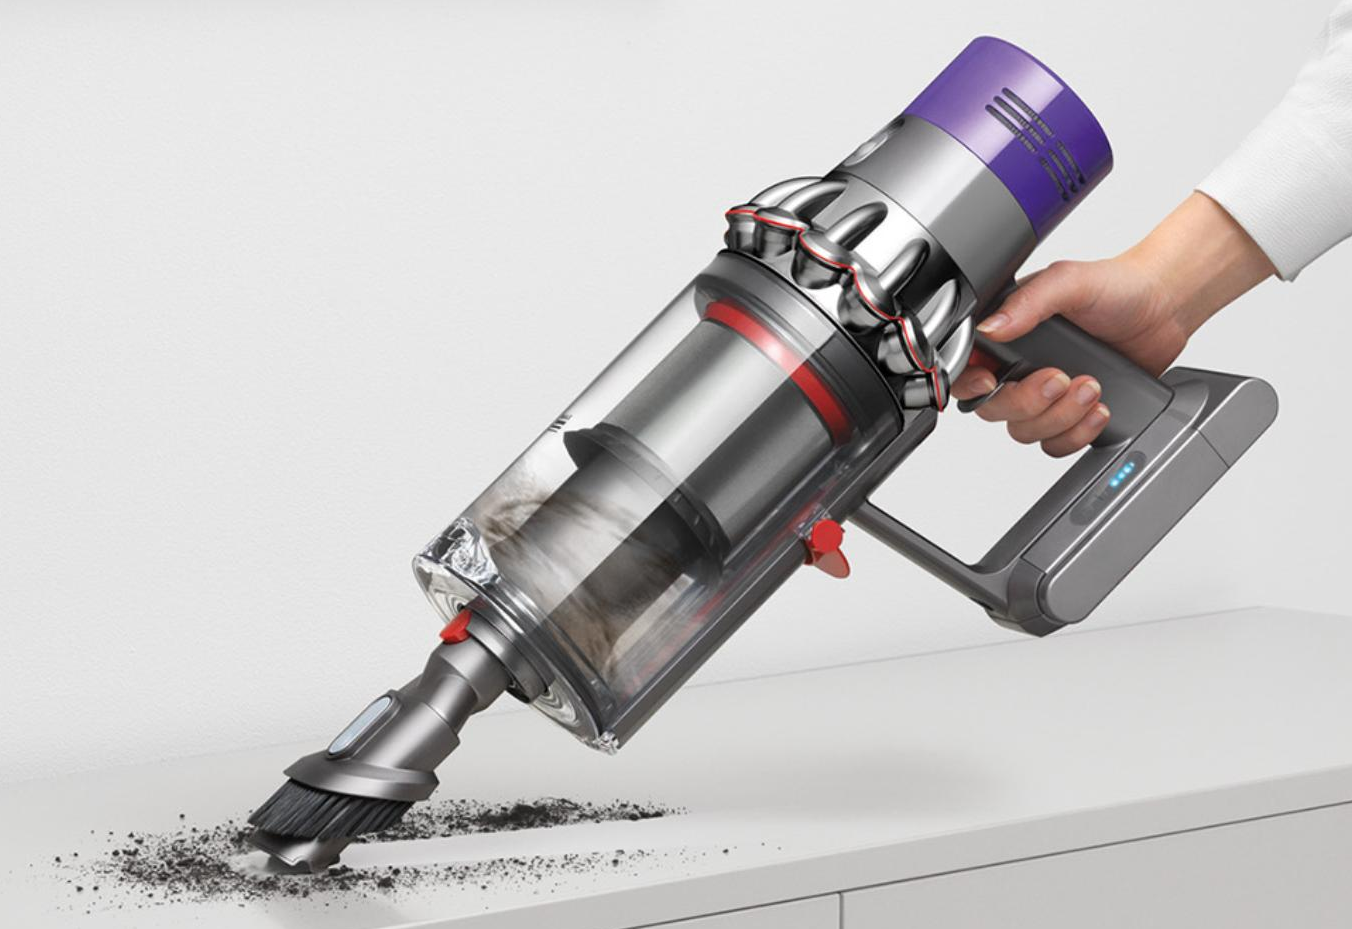 Wie echter de moeite neemt om verder te kijken dan de merknaam, ontdekt dat een apparaat met een identiek H13 HEPA-filter, vergelijkbare CADR-waarde (Clean Air Delivery Rate) en even stille borstelloze motor, rechtstreeks van de Chinese fabrikant verkrijgbaar is voor 80€ tot 120€. Het prijsverschil bedraagt hier een factor drie tot vijf.
De technologie achter HEPA-filtratie en borstelloze motoren is al lang geen westers monopolie meer. Chinese fabrieken leveren de OEM-onderdelen (Original Equipment Manufacturer) voor de westerse merken. Zij produceren de motoren, de filters en de behuizingen die vervolgens onder een Europees label worden verkocht. Maar steeds vaker verkopen dezezelfde fabrieken hun eindproducten nu onder eigen naam, zonder de tussenkomst van Europese importeurs en hun winstmarges. Het resultaat is een product van identieke kwaliteit, tegen een fractie van de prijs.
De consument ontdekt stilaan dat "Europese kwaliteit" in de meeste gevallen een marketingterm is voor "in China geproduceerd, met een westerse handleiding en een opgeblazen prijskaartje". De weigering om dit nog langer te accepteren, is geen teken van dalende kwaliteitseisen, maar van een herwonnen marktrationaliteit.
Deze voorbeelden tonen aan dat de prijsopslag niet beperkt is tot enkele nicheproducten, maar een breed economisch fenomeen is. Van de badkamer tot de bouwplaats, van de apotheek tot de woonkamer: overal betaalt de Europese consument een "illusiebelasting" voor merken die hun productie allang hebben uitbesteed, maar hun winstmarges hebben weten te handhaven dankzij een gebrek aan transparantie. Die transparantie is er nu wel, en de consument trekt de consequenties.
Deel 4: Macro-economische impact en de veranderende consument
De prijsverschillen die we in de vorige delen hebben geanalyseerd, zijn geen toevallige marktanomalieën. Ze zijn het resultaat van een structurele verschuiving in de mondiale handel, aangedreven door technologische platforms die de traditionele distributieketens omzeilen. Deze verschuiving heeft niet alleen gevolgen voor de portemonnee van de individuele consument, maar ook voor de macro-economische stabiliteit van Europa en de politieke architectuur van de Europese Unie.
De rol van platforms als AliExpress, Temu en Amazon
De opkomst van platforms als AliExpress, Temu, Shein en Amazon heeft de handelsdynamiek fundamenteel veranderd. Waar vroeger een Europees bedrijf een product in China liet produceren, het importeerde, het door een groothandel liet distribueren, het aan een detaillist verkocht en uiteindelijk aan de consument leverde – met bij elke stap een winstmarge – kunnen Chinese fabrikanten nu rechtstreeks aan de Europese consument verkopen.
Dit model elimineert niet alleen de tussenpersoon, maar ook de bijbehorende kostenstructuren: dure showrooms, uitgebreide marketingcampagnes, lokale voorraden en een uitgebreid netwerk van vertegenwoordigers. De Chinese fabrikant kan het product aanbieden tegen een prijs die de reële productiekost plus een bescheiden winstmarge weerspiegelt, en toch nog steeds een hogere marge realiseren dan wanneer het via de traditionele keten zou verkopen.
Het resultaat is een prijsdruk die de Europese merken in een existentiële crisis brengt. Zij kunnen niet concurreren op prijs zonder hun eigen winstmarges te offeren, en zij kunnen niet concurreren op kwaliteit omdat die kwaliteit al lang niet meer exclusief westers is. De enige verdediging die hen rest, is het beroep op merktrouw en de aanname dat de consument niet beter weet.
De grenzen van protectionisme
De Europese reactie op deze verschuiving is voorspelbaar: protectionisme. De Europese Unie heeft de afgelopen jaren een reeks maatregelen genomen om de import van Chinese producten te beperken of te belasten. Van anti-dumpingtarieven op zonnepanelen en elektrische voertuigen, tot de nieuwe regelgeving die buitenlandse platforms verplicht om Europese btw af te dragen en productveiligheid te garanderen.
Deze maatregelen zijn politiek begrijpelijk, maar economisch contraproductief. Zij beschermen niet de Europese werkgelegenheid – die is al lang uitgevoerd – maar de winstmarges van de merken en de tussenpersonen. De consument betaalt de rekening via hogere prijzen, terwijl de Europese industrie geen enkele prikkel heeft om de productie terug te halen naar Europa, omdat de loonkosten en de regelgevingslast dit onrendabel maken.
Bovendien is deze protectionistische reflex hypocriet. Europa predikt vrijhandel en open markten in zijn handelsakkoorden met derdewereldlanden, maar sluit de eigen markt af zodra de concurrentie te scherp wordt. Het is een klassiek geval van "do as I say, not as I do", dat de geloofwaardigheid van de Europese handelspolitiek ondermijnt.
De Europese consument aanvaardt dit niet langer. Niet uit principe, maar uit noodzaak. In een tijd van stagnerende reële lonen, exploderende energierekeningen en een exploderende kost van het dagelijks leven, is de weigering om nog langer de "illusiebelasting" te betalen geen luxe, maar een overlevingsstrategie. De inflatie in Europa wordt niet getemd door het monetair beleid van de Europese Centrale Bank, maar door de harde concurrentie van producten die hun ware prijs tonen.
De consument als rationele actor
De Europese consument is vandaag de dag geen passieve ontvanger meer van wat de markt hem aanbiedt. Hij is een rationele actor die informatie vergelijkt, prijzen analyseert en keuzes maakt op basis van prijs-kwaliteitverhouding, niet op basis van merknaam of land van herkomst. Deze verschuiving is onomkeerbaar.
De consument heeft ontdekt dat "Europese kwaliteit" in de meeste gevallen een marketingterm is voor "in China geproduceerd, met een westerse handleiding en een opgeblazen prijskaartje". Hij heeft ontdekt dat de werkzame stof in zijn medicatie uit dezelfde Chinese fabriek komt als die van het generieke alternatief. Hij heeft ontdekt dat de accuboormachine van het premiummerk in dezelfde fabriek wordt geassembleerd als het huismerk.
Deze kennis verandert het koopgedrag fundamenteel. De consument is niet langer bereid om een premie te betalen voor een merknaam die geen toegevoegde waarde meer biedt. Hij eist transparantie, eerlijke prijzen en een reële prijs-kwaliteitverhouding. En hij krijgt die, dankzij de platforms die de traditionele distributieketens omzeilen.
Het resultaat is een structurele deflatoire druk op de Europese consumentenprijzen. Zelfs als de officiële inflatiecijfers hoog blijven, wordt de reële prijsdruk voor de consument gematigd door de beschikbaarheid van goedkope alternatieven. De Europese inflatie wordt niet getemd door het monetair beleid, maar door de marktwerking van directe, eerlijk geprijsde import.
Deze dynamiek is een existentiële bedreiging voor het Europese verdienmodel. De merken en tussenpersonen die decennialang hebben geprofiteerd van de informatie asymmetrie en de gebrekkige transparantie, zien hun marges verdampen. Zij kunnen niet concurreren op prijs zonder hun eigen businessmodel op te geven, en zij kunnen niet concurreren op kwaliteit omdat die kwaliteit allang niet meer exclusief westers is.
De enige uitweg voor deze bedrijven is innovatie: niet in productie (die is al lang uitgevoerd), maar in dienstverlening, customer experience en waardepropositie. Maar dat vereist een fundamentele herziening van het verdienmodel, en dat is precies wat de meeste Europese bedrijven niet willen of niet kunnen.
Het resultaat is een structurele crisis van het Europese consumentenmodel. De consument heeft de keuze: betalen voor een merknaam die geen toegevoegde waarde meer biedt, of kiezen voor een product van identieke kwaliteit tegen een fractie van de prijs. De meeste consumenten kiezen voor het laatste, en de markt volgt die keuze.
Conclusie: Een onomkeerbare verschuiving
De analyse van de Europese consumentenmarkt leidt tot één onontkoombare conclusie: de inflatie in Europa wordt niet getemd door het monetair beleid van de Europese Centrale Bank, niet door de groene transitie, en niet door de Europese sociale modellen. Zij wordt in toom gehouden door de onverbiddelijke concurrentie van Chinese producten die hun ware, eerlijke prijs tonen aan een consument die dit niet langer kan of wil negeren.
De voorbeelden zijn overweldigend in hun consistentie. Een badkamerkraan van 451€ versus 66€. Een keukenkraan van 429,55€ versus 33,29€. Medicatie die tien tot vijftig keer duurder is dan het generieke alternatief met dezelfde werkzame stof. Accuboormachines en luchtreinigers met een factor vier tot vijf in prijsverschil, terwijl de componenten uit dezelfde fabrieken komen. Dit zijn geen marginale afwijkingen; dit is een structurele prijsopslag die decennialang in stand werd gehouden door informatie asymmetrie en een gebrek aan transparantie.
Die transparantie is er nu wel. Het internet en de opkomst van directe handelsplatforms hebben de sluier opgetild. De Europese consument heeft ontdekt dat "premium kwaliteit" in de meeste gevallen een marketingterm is voor "in China geproduceerd, met een westerse handleiding en een opgeblazen prijskaartje". Hij heeft ontdekt dat de werkzame stof in zijn medicatie, de motor in zijn boormachine en het keramische cartridge in zijn kraan uit dezelfde Chinese fabrieken komen als de goedkopere alternatieven.
De weigering van het Europese publiek om dit nog langer te tolereren, is geen teken van dalende kwaliteitseisen, maar van een plotseling herwonnen marktrationaliteit. De consument betaalt niet langer voor een merknaam die geen toegevoegde waarde meer biedt.
Deze verschuiving is onomkeerbaar. Zij wordt niet aangedreven door ideologie of protectionisme, maar door pure economische noodzaak. In een tijd van stagnerende reële lonen, exploderende energierekeningen en een kost van het dagelijks leven die de koopkracht uitholt, is de keuze voor het goedkopere alternatief geen luxe, maar een overlevingsstrategie. De Europese consument kan die Europese prijzen simpelweg niet langer betalen.
De Europese Unie reageert met protectionisme: anti-dumpingtarieven, nieuwe regelgeving, verplichtingen voor buitenlandse platforms. Maar deze maatregelen beschermen niet de Europese werkgelegenheid – die is al lang verdwenen – maar de winstmarges van de merken en de tussenpersonen. Zij zijn een poging om een verdienmodel in stand te houden dat zijn relevantie heeft verloren, en zij treffen de eigen bevolking het hardst.
De paradox is schrijnend. Europa predikt "strategische autonomie" en "de-risking" ten opzichte van China, terwijl zijn eigen welvaart en de werking van zijn gezondheidszorg volledig afhankelijk zijn van de ononderbroken, goedkope stroom van Chinese producten en componenten. De farmaceutische industrie, de bouwsector, de huishoudelijke markt: allemaal drijven ze op de industriële capaciteit van het land dat men politiek probeert in te dammen.
De enige uitweg voor de Europese bedrijven is een fundamentele herziening van hun verdienmodel. Niet door te concurreren op prijs – dat is een verloren strijd – maar door toegevoegde waarde te creëren in dienstverlening, customer experience en innovatie. Maar dat vereist een erkenning dat het oude model van merkopslag en distributiemarges zijn langste tijd heeft gehad, en dat is precies wat de meeste Europese bedrijven niet willen of niet kunnen.
Het resultaat is een structurele crisis van het Europese consumentenmodel. De merken en tussenpersonen die decennialang hebben geprofiteerd van de informatie asymmetrie, zien hun marges verdampen. De consument eist transparantie, eerlijke prijzen en een reële prijs-kwaliteitverhouding. En hij krijgt die, dankzij de platforms die de traditionele distributieketens omzeilen.
De Europese inflatie wordt niet getemd door beleidsmaatregelen, maar door de marktwerking van directe, eerlijk geprijsde import. De consument is wakker geworden. De kwaliteit uit China is geen "tweederangs" alternatief meer, maar de rationele keuze in een tijd van economische druk. En die keuze is onomkeerbaar.