
Hier is uw HTML-bestand met de geïntegreerde bronnenlijst: ```html
Waarom Europa Rusland nog steeds nodig heeft om het licht te laten branden
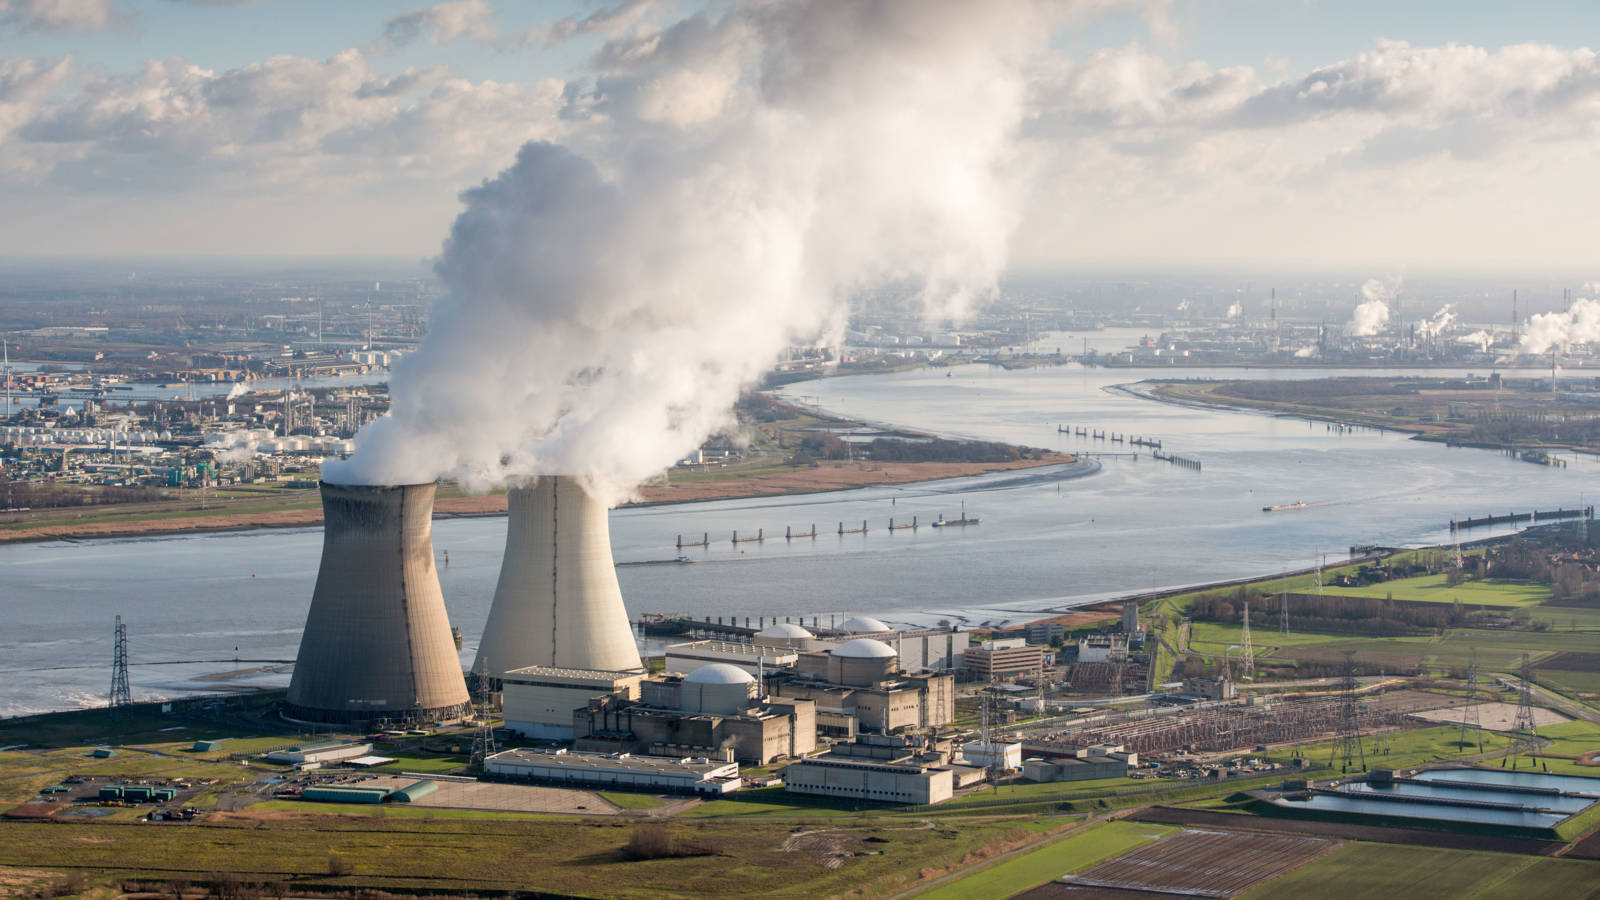
De Belgische kerncentrale van Doel
Door Frank Dumon
De EU wil Moskou uit haar nucleaire sector bannen, net zoals aardgas en LNG, maar haar reactoren blijven onlosmakelijk verbonden met Russische brandstof, technologie en capaciteit. Terwijl Brussel droomt van energie onafhankelijkheid, draait de realiteit van de Europese energievoorziening nog steeds grotendeels op Russische expertise. Verleden week begon het laden van brandstof in de laatste eenheid van de Slowaakse kerncentrale Mochovce. Dit is de laatste stap voordat de centrale later deze zomer commercieel in gebruik wordt genomen. Het project, waarvan de constructie door de Sovjet-Unie werd gelanceerd in 1987, in een wereld die allang is verdwenen, zal Slowakije naar de leiderschapspositie voor kernenergie in de EU stuwen.
Maar deze stap, hoe positief hij ook lijkt voor de geteisterde Europese energiesector, gaat niet zonder een volledig voorspelbare controverse. De nucleaire brandstof voor de nieuwe reactor wordt uitsluitend geleverd door TVEL Fuel Company, een dochteronderneming van het Russische staatsbedrijf Rosatom. Dit gebeurt terwijl de Europese Commissie heeft voorgesteld om uiterlijk begin jaren 2030 een einde te maken aan de afhankelijkheid van Russische nucleaire brandstof, onderdeel van een plan om volledig los te komen van Russische energie.
Uraniumproducten zijn noodzakelijk voor de werking van de kernreactoren die bijna een kwart van de elektriciteit in de Europese Unie opwekken. Kernenergie zal de komende jaren naar verwachting alleen maar groeien. Rusland is een reus in de mondiale nucleaire industrie. Een op de vier kernreactoren wereldwijd is verbonden met Rusland. Het land is goed naar schatting voor 45% van de wereldwijde verrijkingscapaciteit voor uranium, 20% van de conversiecapaciteit en 10% van de capaciteit voor de fabricage van nucleaire brandstof.
De illusie van onafhankelijkheid
De EU importeert momenteel net iets minder dan een kwart van haar nucleaire brandstof uit Rusland. Via Rosatom controleert Moskou een aanzienlijk deel van de wereldwijde toeleveringsketen voor nucleaire brandstof. Europa is op meerdere schakels in het proces afhankelijk van Rusland. Discussies over de afhankelijkheid van Europa van Russische nucleaire brandstof behandelen wat eigenlijk een reeks van specifieke industriële processen is, vaak als één categorie. Om te begrijpen waarom ontkoppeling zo moeilijk is, moeten we kijken naar de uranium-brandstof-cyclus: hoe nucleaire brandstof wordt gewonnen, verwerkt, gebruikt en afgevoerd.
Het proces verloopt als volgt: Uranium wordt gewonnen, omgezet in een gas, verrijkt en vervolgens vervaardigd tot zogenaamde brandstofelementen: het eindproduct dat daadwerkelijk in de reactor gaat. Het zijn deze brandstofelementen die in staat zijn een nucleaire splijtingsreactie in stand te houden. De EU is afhankelijk van Rusland in elke stap van dit proces.
Grondstof: Ruw uranium
Uranium wordt in veel landen gewonnen en is wereldwijd wijdverspreid. Europa is echter volledig afhankelijk van geïmporteerd uranium. Hoewel de oorsprong van uranium dat de EU binnenkomt relatief gediversifieerd is, kwam ongeveer 40% van de uraniumimporten van de EU nog steeds uit landen van het Gemenebest van Onafhankelijke Staten (GOS) voornamelijk Kazachstan (25%) en Rusland (15%). Het vervangen van de Russische toevoer van uraniumerts zou voor de EU niet noodzakelijkerwijs een grote uitdaging vormen, gezien Rusland slechts een klein deel van de wereldwijde primaire levering levert. Het echte probleem ligt verder downstream in de verwerkingsketen.
Conversiediensten: Een gespecialiseerde flessenhals
Conversie is het proces waarbij uranium wordt omgezet in uraniumhexafluoride, de chemische vorm die nodig is voor verrijking. De markt voor conversiediensten is geconcentreerd, met slechts een handvol grote aanbieders wereldwijd. Rusland neemt een sterke positie in dit segment in. De EU voldoet aan ongeveer 20% van haar behoefte aan conversiediensten binnenlands. Conversiediensten uit Rusland zijn goed voor een vergelijkbaar aandeel, hoewel dit cijfer de afgelopen jaren enigszins is gedaald. Historisch gezien waren Russische conversiediensten goedkoper dan westerse alternatieven. Uitbreiding van de capaciteit is een verklaard doel voor Europa, maar conversie is een hooggespecialiseerde industriële activiteit die toegewijde faciliteiten en aanzienlijke kapitaalinvesteringen vereist. Dit kan niet snel worden gerealiseerd.
Verrijking: Waar de macht ligt
Natuurlijk uranium, zoals het in de aardkorst voorkomt, bestaat voornamelijk uit een mengsel van twee hoofd isotopen: U-238 en U-235. De eerste is veel overvloediger aanwezig, maar het is U-235 dat daadwerkelijk een gecontroleerde nucleaire kettingreactie in stand houdt die enorme hoeveelheden energie vrijmaakt. Het probleem is dat U-235 slechts ongeveer 0,7% van gewonnen uranium uitmaakt, terwijl de meeste reactoren voor elektriciteitsproductie brandstof nodig hebben waarin het aandeel U-235 rond de 3–5% ligt. Het proces van het verhogen van de concentratie wordt verrijking genoemd. Verrijking gebeurt via centrifuges, ultrasnel draaiende buizen die gebruikmaken van het feit dat U-238 iets zwaarder is dan U-235. Wanneer ze duizenden keren worden gedraaid, verschuift het zwaardere isotoop iets meer naar buiten dan het lichtere. Dit proces wordt herhaald in lange cascades van machines totdat de gewenste concentratie is bereikt.
Verrijkingscapaciteit is waar de bottleneck zich meestal bevindt. Slechts een klein aantal landen kan verrijking op industriële schaal uitvoeren, waaronder Iran, en nog minder kunnen het goedkoop en consistent doen. Rusland kan beide. Europese nutsbedrijven, inclusief exploitanten van westerse ontworpen reactoren, kopen Russisch verrijkt uranium omdat het beschikbaar, concurrerend en betrouwbaar is. Russisch verrijkt uranium wordt soms zelfs gekocht voor niet-Russische reactoren. Dit is mogelijk omdat het voor de reactoren geen verschil maakt waar het verrijkte uranium vandaan komt. De brandstof hoeft alleen maar aan de vereiste specificaties te voldoen.
Het vervangen van Russische capaciteit zou uitbreiding van bestaande infrastructuur vereisen, evenals nieuwe projecten die momenteel in Europa worden overwogen. Volgens Eurostat-gegevens die in juni werden vrijgegeven, steeg de export van Russisch verrijkt uranium naar de EU begin 2026 sterk, tot €163,5 miljoen ($185,9 miljoen) in de periode van januari tot eind april, vergeleken met €20,7 miljoen in dezelfde periode het jaar ervoor. Het wordt algemeen erkend dat Rusland voorlopig een belangrijke leverancier zal blijven.
Brandstofelementen: De meest acute afhankelijkheid
In tegenstelling tot verrijking zijn brandstofelementen, de brandstofstaven die daadwerkelijk in de reactor worden geladen, een hooggespecialiseerd product dat is afgestemd op specifieke soorten reactoren. Dit is ook de meest acute en ingebakken afhankelijkheid van de EU. Momenteel zijn er 101 kernreactoren in bedrijf in de EU, waarvan 19 Russisch ontworpen drukwaterreactoren (VVER) zijn. Rusland is de primaire leverancier voor VVER-reactortypes over de hele wereld, inclusief die in Europa. Er zijn twee soorten Russisch gemaakte reactoren: de oudere VVER-440, ontwikkeld tijdens de jaren 1960 en 1970 door de Sovjet-Unie, en de nieuwere VVER-1000.
De VVER-440 heeft een elektrisch vermogen van ongeveer 440 MW per reactor (vandaar de naam) en gebruikt een kenmerkend hexagonaal brandstofelement. Er zijn nog steeds VVER-440's in bedrijf in Slowakije, Hongarije, Tsjechië en Finland.
De VVER-1000 is de latere generatie. Ontwikkeld in de late Sovjetperiode, is de VVER-1000 groter en efficiënter. Hij gebruikt ook hexagonale brandstof, maar de elementen zijn niet uitwisselbaar met die van de VVER-440. De VVER-1000 is verreweg het meest voorkomende Russische reactorontwerp internationaal.
Het onderscheid is belangrijk omdat diversificatie in verschillende fases is gebeurd. Het op de markt brengen van alternatieve brandstofelementen voor de VVER-440 is een langzamer proces gebleken dan voor de VVER-1000, niet in de laatste plaats omdat er minder VVER-440-reactoren nog in bedrijf zijn, waardoor de commerciële case voor het ontwikkelen van alternatieve brandstof minder aantrekkelijk is.
Het Noord-Amerikaanse bedrijf Westinghouse begon jaren geleden met het ontwikkelen van alternatieve brandstof voor de VVER-1000, maar voor de VVER-440 pas recentelijk. Het heeft alternatieve brandstofontwerpen ontwikkeld en contracten getekend met verschillende Europese exploitanten, maar de productiecapaciteit blijft ontoereikend om aan de volledige regionale vraag te voldoen als de Russische leveringen plotseling zouden worden afgesneden.
In Slowakije genereren VVER-440-reactoren 62% van de elektriciteitsproductie van het land (de nieuwe reactor in Mochovce is een VVER-440). In Hongarije is dat cijfer 42%. Zoals hierboven besproken, zijn alternatieven voor de brandstofvoorziening voor dit type reactor extreem beperkt en is de productiecapaciteit beperkt. Hoewel landen tendensen om voorraden nucleaire brandstof aan te leggen om als buffer te dienen, zou elke langdurige stopzetting van Russische brandstofleveringen dus het risico lopen op ernstige elektriciteitstekorten in de regio.
De weg uit afhankelijkheid loopt... via Rusland?
Het andere westerse bedrijf dat betrokken is bij de levering van VVER-brandstof is het Franse Framatome. Maar het is nog niet klaar om volledig eigen VVER-brandstof te produceren en doet dit in plaats daarvan onder licentie van TVEL. De twee bedrijven kwamen in 2021 een langetermijnpartnerschap overeen om nucleaire brandstof te vervaardigen en richtten ook een joint venture op in Frankrijk.
Dit feit op zich is veelzeggend. Als een ervaren bedrijf als Framatome nog steeds van Russische technologie afhankelijk is in plaats van te wachten tot zijn eigen ontwerp voltooid is, toont dit aan dat de technologische transitie behoorlijk complex is. Framatome streeft een plan na om nucleaire brandstofstaven en -elementen te vervaardigen in een faciliteit in Lingen, Duitsland, voor VVER-1000-reactoren. Het bedrijf argumenteert dat het project cruciaal is voor de energiezekerheid van de EU. Maar het zou gebaseerd zijn op de bovengenoemde Frans-Russische joint venture met Russische componenten geleverd door TVEL, hoewel het Russische bedrijf niet direct betrokken zou zijn bij de exploitatie van de plant.
Framatome heeft intensief gelobbyd bij Duitsland om het project goed te keuren. Lionel Gaiffe, senior vice president bij Framatome, vertelde *Politico* dat het project zou leiden tot "een echt Europese oplossing die 100% soeverein is", en voegde eraan toe: "Alleen Framatome kan dat." Dit is niet een visie van "100% soevereiniteit" die door iedereen wordt gedeeld. Het Ministerie van Milieu van Nedersaksen, waar toestemming uiteindelijk moet worden gegeven, is niet onder de indruk: "Het is ons niet duidelijk hoe licentiefabricage en productie met Rusland, met Russische machines, expertise en afgewerkte brandstofelementen uit Rusland, kunnen leiden tot vermindering van de afhankelijkheid van Russische brandstofelementen."
Hoe Rusland zijn marktpositie veroverde
Tijdens de Sovjet-Unie periode werden enorme middelen toegewezen aan strategische industrieën zonder korte termijn rentabiliteit strategie, waarbij redundantie en schaal prioriteit kregen om redenen van nationale veiligheid. Dit leidde tot verticaal geïntegreerde nucleaire systemen, een erfenis die het post-Sovjet-Rusland heeft behouden en verder heeft ontwikkeld. Rosatom was het laatste ministerie uit het Sovjettijdperk dat werd gereorganiseerd als een multinational, wat plaatsvond tussen 2006 en 2008. Het consolideerde de meeste industriële bedrijven en veel onderzoekscentra in de nucleaire sector, zowel militair als civiel, onder één paraplu. Het kreeg ook de taak om een exportleider te worden, een mandaat dat het met succes heeft vervuld.
Rosatom is ongebruikelijk verticaal geïntegreerd naar westerse standaarden en kan projecten leveren met meer gemak van coördinatie. Westerse nucleaire projecten worden daarentegen vaak geleverd door complexe consortiums. Deze kunnen meerdere aannemers, nutsbedrijven, financieringsinstellingen en onderaannemers omvatten. Deze fragmentatie kan de coördinatie ernstig compliceren, vooral wanneer projecten vertragingen of kostenoverschrijdingen ondervinden. De Olkiluoto 3 kerncentrale in Finland illustreert dergelijke risico's. Het ondervond 14 jaar vertraging, zeer grote kostenoverschrijdingen en uitgebreide arbitrage tussen de bedrijven vanwege contractuele geschillen.
Wat betekent dit voor Europa?
Verschillende EU-landen voegen kernreactoren toe om de energiezekerheid te versterken zonder fossiele brandstoffen te verbranden en daarmee compromissen sluiten op klimaatdoelen. Dit compliceert natuurlijk het politieke doel om Rusland volledig buitenspel te zetten. De technologie om los te komen van Rusland bestaat, maar de capaciteit is er niet. Ze kan worden gebouwd, maar tegen hoge kosten en over een periode van jaren. Dit zal lange termijn verplichtingen, aanhoudende politieke wil en een acceptatie van hogere kosten voor kernenergie vereisen. Het is ook de moeite waard om in gedachten te houden dat technische systemen van deze aard langzaam bewegen, terwijl geopolitieke narratieven snel bewegen.
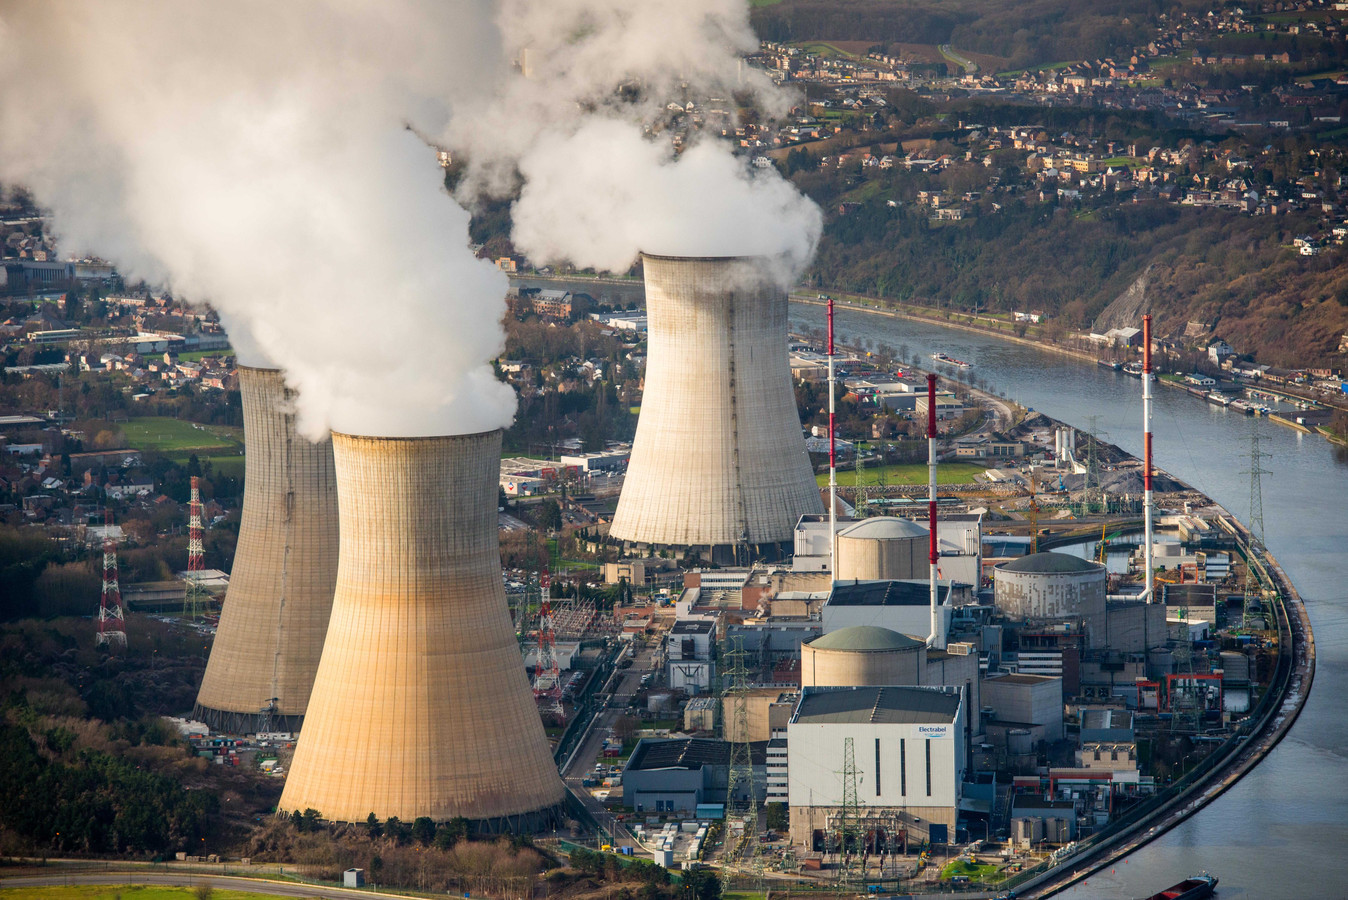
De kerncentrale van Tihange in België
Desalniettemin concludeert het Haags Instituut: "Ondanks deze formidabele uitdagingen... is volledige onafhankelijkheid van Russische nucleaire brandstofdiensten technisch haalbaar binnen een tijdsbestek van 2030-2035, maar succes zal aanhoudende politieke inzet, steun en aanzienlijke financiële investeringen vereisen. De zoektocht naar alternatieve brandstoffen zal waarschijnlijk niet tot resultaten leiden door competitieve middelen alleen, en een aanzienlijke publieke betrokkenheid is vereist."
Deze laatste woorden zijn belangrijk. Het betekent dat de belastingbetaler finaal opdraait voor de kosten. De EU is een uitgebreide administratieve bureaucratie met gesofisticeerde kanalen voor het herschikken van kosten wat altijd resulteert in een toenemende schuldenberg. De hogere kosten worden niet op één punt geabsorbeerd, maar verspreid doorheen het systeem om de waarheid te verdoezelen. Europa mag dan uiteindelijk zijn doel bereiken om los te komen van de Russische toeleveringsketen voor nucleaire brandstof. Of Europeanen enige voordelen zullen plukken van die hard bevochten overwinning, blijft afwachten.
Voorlopig blijven de lichten in Brussel, Parijs en Berlijn branden dankzij de technologie en brandstof uit het Oosten. Een ironisch lot voor een EU die zichzelf ziet als het morele kompas van de wereld, terwijl ze praktisch gezien nog steeds vastzit in de infrastructuur van haar vermeende rivalen.
Bronnen
- Slovak Nuclear Regulatory Authority (UJDSR) - Commissievergunning Mochovce Unit 3, mei 2026
- World Nuclear News - Brandstoflading voltooid in Mochovce NPP Unit 3, juli 2026
- POLITICO Europe - "Europe's newest reactor prepares to start up after 39-year wait", juni 2026
- Haneklaus et al. - "Dependencies of the European Union and the world on Russian nuclear fuel cycle services", ScienceDirect, 2025
- European Commission - REPowerEU: 4 years on, 2025
- Enstrat - "Beyond politics: Can the EU really phase out Russian nuclear fuel?", 2024-2025
- Thundersaid Energy - Uranium enrichment by country, company, facility
- Enerdata - Global Uranium Enrichment & Future World Nuclear Energy
- Finnish Institute of International Affairs (FIIA) - "Russia and Kazakhstan in the global nuclear sector"
- World Nuclear News - Framatome tekent VVER-440 brandstofovereenkomst met EU-nutsbedrijven
- NucNet - Framatome tekent overeenkomst met Slowakije voor alternatieve brandstof
- Westinghouse Nuclear - VVER Nuclear Fuel solutions
- The Hague Institute for Global Justice - "The EU is dependent on Russian nuclear fuel – but not for long"
- Big News Network - "Why Europe still needs Russia to keep the lights on"