
Hoeveel Vynova's moeten nog verdwijnen? Europa, stop de vernietiging van uw eigen industrie
Door Frank Dumon
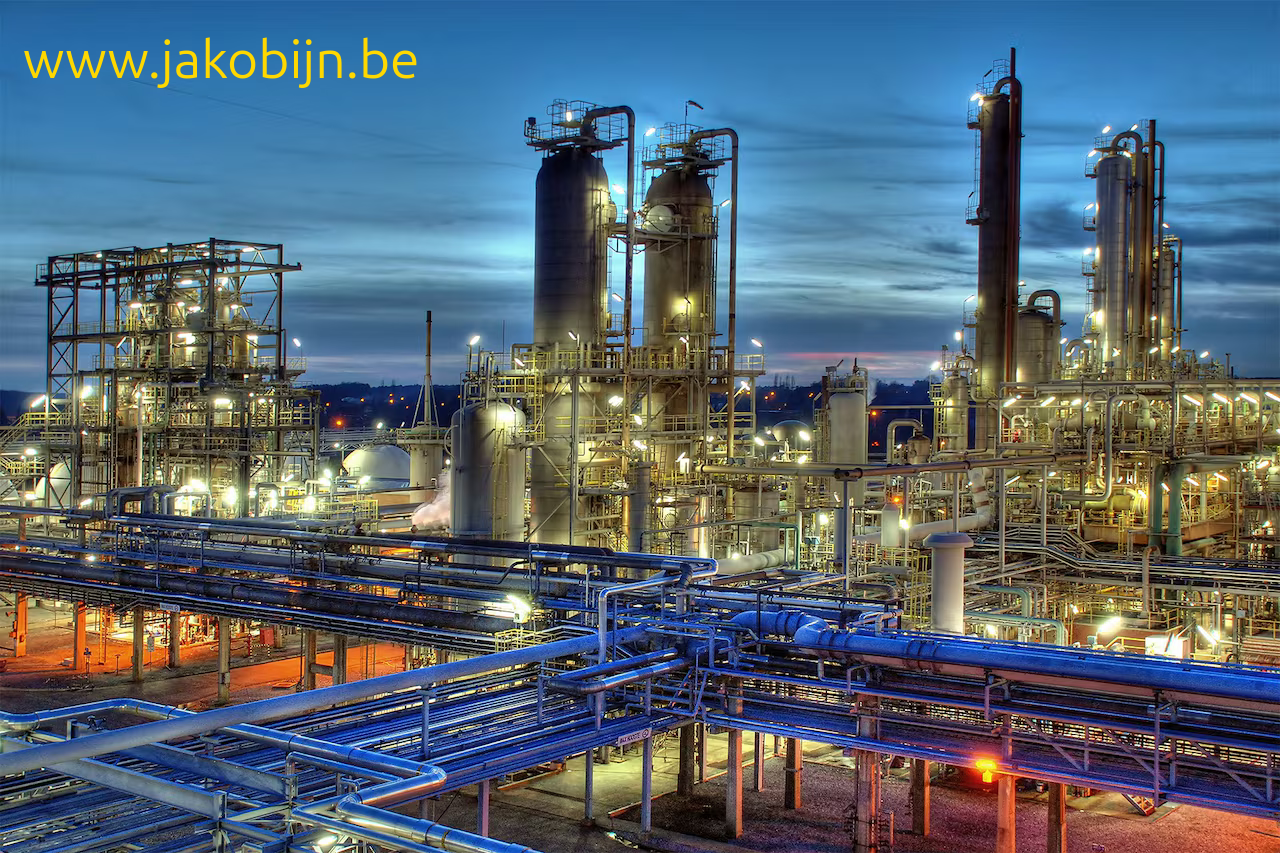
Het aangekondigde faillissement van Vynova Belgium in Tessenderlo-Ham bedreigt meer dan zeshonderd arbeidsplaatsen. Het is geen geïsoleerd Limburgs drama, maar een nieuwe waarschuwing voor een continent dat zijn industriële fundamenten onder druk zet. Aan de Europese Commissie stel ik een eenvoudige vraag: hoeveel fabrieken en gezinnen moeten nog worden opgeofferd voordat Brussel zijn energie- en sanctiebeleid grondig durft te herzien?
1. Tessenderlo-Ham: geen statistiek, maar mensenlevens
Op 10 november 2026 werd tijdens een bijzondere ondernemingsraad aangekondigd dat Vynova Belgium het faillissement zou aanvragen. Meer dan zeshonderd werknemers en hun gezinnen kijken een onzekere toekomst tegemoet. De aanvraag mag op de datum van dit artikel niet worden verward met een reeds uitgesproken faillissementsvonnis. De christelijke vakbond ACV vraagt terecht dat alles in het werk wordt gesteld om een doorstart mogelijk te maken en de werknemers hun rechten te waarborgen. [1][2]
Vynova produceert in Tessenderlo onder meer ethyleendichloride (EDC) en vinylchloridemonomeer (VCM), grondstoffen voor pvc, naast natronloog en kaliumhydroxide. De productie staat niet op zichzelf: grondstoffen uit Tessenderlo worden verder verwerkt in fabrieken in Beek en Mazingarbe. De site levert ook diensten aan andere ondernemingen. Wie zo'n schakel verliest, verliest niet uitsluitend de directe jobs, maar bedreigt een heel industrieel netwerk van leveranciers, onderhoudsfirma's, logistieke diensten en technische specialisten. [3]
De onderneming zat sinds december 2025 in een gerechtelijke reorganisatie. In september 2026 verlengde de ondernemingsrechtbank de bescherming nogmaals. Volgens de berichtgeving van De Morgen bedroeg de schuldenlast circa 275 miljoen euro en mislukten de gesprekken over een overname door Nobian. De directie verwees naar hoge en schommelende energieprijzen, een zwakke vraag en groeiende invoer uit regio's met lagere productiekosten. [1][4]
Ik wil hier geen gemakkelijke sprookjes vertellen. Niet elke bedrijfsfout en niet elke schuld kan op Brussel worden afgewenteld. Ook de aandeelhouders, financiers en bedrijfsleiding moeten verantwoording afleggen voor de gemaakte keuzes. ABVV Scheikunde stelde eerder al vragen over de verantwoordelijkheid van de eigenaar en waarschuwde dat het te eenvoudig zou zijn alles aan de energieprijzen toe te schrijven. Dat verdient ernstig onderzoek. [5]
Maar evenmin mag Europa zijn ogen sluiten voor het structurele probleem: als energie-intensieve productie op ons continent duurzaam duurder is dan bij onze concurrenten, wordt iedere financiële tegenvaller gevaarlijker en iedere investeringsbeslissing moeilijker. Het faillissementsdossier van Vynova is op zichzelf geen sluitend bewijs dat één specifieke EU-sanctie de fabriek heeft geveld. Het is wél een tastbaar voorbeeld van de kwetsbaarheid die het Europese industriebeleid dringend moet aanpakken.
2. Europa verliest niet één fabriek, maar hele productieketens
Vynova is geen uitzondering. De Europese chemiefederatie Cefic publiceerde op 28 januari 2026 een ontnuchterende analyse. Volgens haar Chemical Closures & Investments Radar nam de snelheid waarmee chemische productiecapaciteit werd gesloten sinds 2022 sterk toe. De cumulatieve aangekondigde sluitingen bereikten 37 miljoen ton capaciteit, ongeveer 9 procent van het Europese totaal. Cefic verbond daaraan het verlies van 20.000 directe banen en het risico voor nog eens 89.000 indirecte arbeidsplaatsen. De jaarlijkse aankondigingen van nieuwe productiecapaciteit zakten volgens dezelfde analyse terug van 2,7 miljoen ton in 2022 naar 0,3 miljoen ton in 2025. [6]
De update van september 2026 is nauwelijks geruststellender: de Europese chemische industrie draaide in de eerste helft van het jaar gemiddeld op ongeveer 75 procent van haar capaciteit. De sectororganisatie beschreef een aanhoudend kostennadeel voor gas tegenover de Verenigde Staten, een zwakke vraag en mondiale overcapaciteit, vooral voor basischemicaliën en polymeren. België, Duitsland en Italië behoren tot de landen waar de druk duidelijk voelbaar is. [7]
Wie alleen het aantal ontslagen telt, ziet niet het volledige gevaar. Een chemisch bedrijf is vaak een leverancier van honderden andere bedrijven: bouw, farmacie, landbouw, elektronica, waterzuivering en machinebouw. Als een basisproduct niet langer in Europa wordt gemaakt, moeten afnemers het invoeren. De transportketen wordt langer, de leveringszekerheid kwetsbaarder en de kennis verdwijnt langzaam uit de werkplaatsen. Een stilgelegde installatie laat zich niet heropenen door een persbericht uit Brussel.
Een continent dat zijn industriële basis laat verdwijnen, verliest uiteindelijk ook een deel van zijn economische zelfstandigheid. Dat is mijn centrale politieke overtuiging, en de sluitingscijfers maken die waarschuwing steeds dringender.
3. De energiefactuur: zelfs Europese instellingen erkennen het probleem
Het argument over dure Europese energie is geen Russische propagandaslogan. Het staat in rapporten van Europese en internationale instellingen zelf. In een analyse uit 2025 stelde de OESO vast dat goedkoper Russisch leidinggas na de energiecrisis gedeeltelijk werd vervangen door duurder vloeibaar aardgas (LNG). De groothandelsprijs van gas in de EU lag in 2024 bijna vijfmaal zo hoog als die in de Verenigde Staten. Europese industriële elektriciteit was in 2024 ongeveer dubbel zo duur als vóór de energiecrisis. [8]
Ook de Europese Commissie erkende dat de industriële elektriciteitsprijzen in de periode 2021–2023 ongeveer twee tot drie keer zo hoog lagen als in de Verenigde Staten. Gas was in die periode nog veel duurder. De exacte verhouding schommelt door de tijd en verschilt tussen bedrijven en contracten, maar het structurele concurrentienadeel is niet weg te redeneren. [9]
De prijs van gas beïnvloedt bovendien de elektriciteitsprijs, ook voor een bedrijf dat zelf geen gas verbrandt. In het Europese groothandelssysteem bepaalt de duurste productie-eenheid die nog nodig is om aan de vraag te voldoen vaak de marktprijs. Is dat een gascentrale, dan kunnen hoge gasprijzen de elektriciteitsrekening van een hele industrie mee omhoogtrekken. Belastingen, nettarieven en nationale heffingen spelen daarnaast een rol. Niet alles is dus een gevolg van sancties, en juist daarom zijn meerdere hervormingen noodzakelijk. [8]
De overgang van leidinggas naar LNG bracht een tweede gevolg mee. Volgens een analyse van de Europese Commissie van mei 2026 is de EU sterker afhankelijk geworden van de mondiale LNG-markt, waar ook de vraag uit Azië, scheepvaartkosten en geopolitieke verstoringen de prijzen beïnvloeden. Tussen 2021 en 2025 steeg het LNG-aandeel in de Europese gasinvoer van ongeveer 20 naar 45 procent. Deze omschakeling hielp tekorten te voorkomen, maar vergrootte de blootstelling aan internationale prijsschokken. [10]
Ik heb zelf jarenlang in de energiesector gewerkt, onder meer bij gasterminals. Vanuit die ervaring weet ik hoe doorslaggevend de continuïteit van energievoorziening is voor installaties die niet zomaar even kunnen worden stilgelegd. Politici spreken graag in percentages en kalenderjaren; voor een chemische fabriek bepalen de prijs, beschikbaarheid en leveringszekerheid van energie of de productielijn nog rendabel kan draaien.
4. De Russische energiebreuk: een politieke keuze met economische gevolgen
Vóór 2022 was Rusland een centrale leverancier van aardgas aan de EU. Volgens de Europese Commissie was circa 45 procent van de Europese gasinvoer in 2021 van Russische oorsprong. In 2025 was dat nog ongeveer 12 procent, goed voor 36 miljard kubieke meter. De afhankelijkheid werd dus sterk verminderd, maar de economische en strategische prijs van de omschakeling verdient een veel eerlijker debat. [10][11]
De breuk is ontstaan in een oorlogssituatie. De Russische invasie van Oekraïne, Europese sancties, Russische verminderingen van gasleveringen en het wegvallen van transportroutes hebben samen de oude handelsrelaties ontwricht. Het zou historisch onjuist zijn alle stijgende prijzen uitsluitend aan Brussel toe te schrijven, alsof Moskou geen eigen beslissingen nam. Maar het is even onjuist iedere kritiek op de Europese sancties weg te zetten als moreel onaanvaardbaar. De EU is verantwoordelijk voor de gevolgen en proportionaliteit van haar eigen besluiten. [8][12]
Op 26 januari 2026 keurde de Raad van de EU de wetgeving goed om de resterende invoer van Russisch leidinggas en LNG geleidelijk te verbieden. Voor LNG loopt de definitieve uitfasering naar begin 2027; voor leidinggas naar het najaar van 2027. Bij een officieel vastgestelde ernstige noodsituatie voor de leveringszekerheid laat de verordening een tijdelijke opschorting toe. Dat betekent dat de huidige koers niet slechts een diplomatieke verklaring is, maar een juridisch vastgelegde keuze die het toekomstige aanbod beïnvloedt. [12]
Voor Russische aardolie geldt al een verregaand invoerverbod, zij het met beperkte uitzonderingen voor sommige lidstaten. De Europese Commissie vermeldt voor 2025 nog 9,7 miljoen ton ingevoerde Russische ruwe olie. Olie is niet alleen een brandstof voor transport; aardolieproducten zijn ook grondstoffen voor een deel van de petrochemische industrie. Het debat moet dus gas, LNG, olie en nucleaire brandstoffen afzonderlijk behandelen, met aandacht voor hun eigen markten, technische vereisten en juridische regimes. [11]
Mijn vraag aan de Europese Commissie is daarom rechtstreeks: waar is de openbaar toegankelijke, onafhankelijke kosten-batenanalyse die de industriële schade, verloren investeringen, extra energiekosten en strategische voordelen van deze volledige uitfasering naast elkaar legt? Een maatregel met zulke ingrijpende economische gevolgen moet voortdurend aan de werkelijkheid worden getoetst. Een eenmaal genomen politiek besluit mag geen onaantastbaar dogma worden.
Ik pleit voor het heropenen van een diplomatiek en economisch gesprek met Rusland, inclusief de mogelijkheid van opnieuw onderhandelde, controleerbare energiecontracten wanneer de politieke en juridische voorwaarden daarvoor worden geschapen. Dat is geen garantie op onmiddellijk goedkoop gas: infrastructuur, contracten, wederzijds vertrouwen en de oorlog vormen reële obstakels. Maar het zou onverantwoord zijn zelfs de discussie over die mogelijkheid bij voorbaat te verbieden.
Handel met een geopolitieke tegenstander is niet hetzelfde als instemming met al zijn handelingen. Diplomatie bestaat juist omdat landen fundamentele meningsverschillen kunnen hebben en toch gezamenlijke belangen moeten beheren. De belangen van Europese werknemers, consumenten en industriële ondernemingen behoren in die afweging een volwaardige plaats te krijgen.
5. BASF: Europa bespaart op productie, China bouwt nieuwe capaciteit
Het Duitse BASF laat zien hoe de geografische zwaartepunten van de chemie-industrie verschuiven. In Ludwigshafen kondigde de groep in 2024 de sluiting van verschillende productie-installaties aan als onderdeel van structurele aanpassingen. BASF verwees daarbij naar de noodzaak zijn concurrentiekracht te herstellen. [13]
Op 26 maart 2026 werd in Zhanjiang, China, een nieuwe geïntegreerde BASF-vestiging officieel ingehuldigd, met een investering van ongeveer 8,7 miljard euro. Dat is een indrukwekkend symbool van de aantrekkingskracht van de Chinese markt en van grootschalige industriële investeringen buiten Europa. [14]
De chronologie is belangrijk. BASF besloot dit Chinese project al in 2018 op te starten, ruim vóór de oorlog van 2022 en de daaropvolgende energiecrisis. Daarom zou het onjuist zijn te beweren dat het volledige Chinese complex rechtstreeks wegens Europese sancties uit Duitsland werd verplaatst. BASF investeert bovendien nog altijd in Ludwigshafen. [14][15]
Dat verandert niets aan de politieke waarschuwing. Europese fabrieken moeten kunnen concurreren met producenten die toegang hebben tot goedkopere energie, grote thuismarkten en soms omvangrijke staatssteun. Als Europa de structurele kostenverschillen niet verkleint, zullen toekomstige uitbreidingen elders plaatsvinden. De beslissingen die vandaag niet in Antwerpen, Ludwigshafen of Tessenderlo worden genomen, zijn de banen die morgen ontbreken.
6. Uranium: de Europese afhankelijkheid verdwijnt niet door een verklaring
De afgelopen maanden schreef ik 57 artikelen over uiteenlopende maatschappelijke en politieke vraagstukken. In mijn artikel van 13 juli 2026, Waarom Europa Rusland nog steeds nodig heeft om het licht te laten branden, wees ik op een vaak vergeten onderdeel van dit debat: nucleaire brandstof. Het gaat niet alleen om de winning van uraniumerts, maar ook om omzetting, verrijking en de fabricage van geschikte splijtstofelementen.
Nieuwe gegevens van de Euratom Supply Agency maken die afhankelijkheden bijzonder concreet. In 2025 kwam 15,98 procent van het aan Europese kerncentrale-exploitanten geleverde natuurlijke uranium uit Rusland. Russische bedrijven waren daarnaast goed voor 24,40 procent van de geleverde conversiediensten en 22,55 procent van de verrijkingsdiensten. Deze percentages meten verschillende delen van de keten; men mag ze niet bij elkaar optellen. Voor bepaalde reactoren van Russisch ontwerp blijft vervangende splijtstof bovendien een technisch en vergunningstechnisch vraagstuk. [16]
Het zou verkeerd zijn te doen alsof er vandaag al één alomvattend Europees verbod bestaat op alle Russische uraniumproducten en nucleaire diensten. De EU werkt aan een stapsgewijze vermindering van die afhankelijkheid. Juist daarom is het van belang de werkelijke doorlooptijden, de kostprijs en de technische veiligheid van alternatieven transparant te maken. [11][16]
Strategische autonomie betekent niet dat Europa zijn leveranciers morgen zonder voorbereiding moet uitsluiten. Zij betekent dat Europa over voldoende betrouwbare, onderling concurrerende leveranciers beschikt en zijn kwetsbaarheden systematisch verkleint. De illusie dat een politiek verbod automatisch nieuwe mijnen, verrijkingsinstallaties of gecertificeerde splijtstof oplevert, is gevaarlijk.
7. De Europese Commissie kent het probleem al. Waar blijven de resultaten?
Brussel kan moeilijk beweren dat het de noodsignalen niet heeft gehoord. De Europese Commissie lanceerde in februari 2025 een actieplan voor betaalbare energie. In juli 2025 volgde een afzonderlijk Europees actieplan voor de chemische industrie, met aandacht voor betaalbare energie, bescherming tegen oneerlijke concurrentie, vereenvoudiging van regels en behoud van kritische productie. Dat zijn op zichzelf verstandige doelstellingen. [17][18]
Maar een ondernemer kan zijn elektriciteitsrekening niet betalen met een beleidsnota. Een operator kan zijn gezin niet onderhouden met een Europese strategie voor 2030. De werknemers van Vynova hebben geen behoefte aan een nieuwe plechtige aankondiging; zij hebben behoefte aan een leefbare fabriek, een betrouwbare werkgever en een toekomst.
De Europese Commissie onder leiding van Ursula von der Leyen moet daarom worden beoordeeld op meetbare resultaten: dalende industriële energieprijzen, behouden en nieuw gebouwde productiecapaciteit, veilige toeleveringsketens en duurzame arbeidsplaatsen. Als die resultaten uitblijven, moeten ook de gekozen instrumenten ter discussie kunnen staan — met inbegrip van de sanctie- en uitfaseringskalender.
8. Zeven concrete eisen aan Brussel en de lidstaten
- Organiseer onmiddellijk een Europees industrieel crisisoverleg. Breng de Europese Commissie, de lidstaten, de chemische industrie, de elektriciteits- en gasnetbeheerders en de vakbonden samen. Publiceer binnen negentig dagen een controleerbaar overzicht van sluitingen, investeringen, energiekosten en banenrisico's per belangrijke industriële cluster.
- Herbeoordeel de volledige uitfasering van Russische energie. Laat een onafhankelijke analyse uitvoeren van de economische, maatschappelijke en strategische kosten en baten van de bestaande sancties en invoerverboden. Onderzoek wettelijk mogelijke aanpassingen, overgangsregelingen en — indien de omstandigheden het toelaten — onderhandelingen over nieuwe leveringen, zonder nieuwe eenzijdige afhankelijkheid te creëren. De bestaande wetgeving kan alleen via de bevoegde Europese procedures worden gewijzigd.
- Maak elektriciteit betaalbaar voor energie-intensieve productie. Verlaag waar verantwoord de niet-energetische lasten, versnel investeringen in netten en productiecapaciteit, en faciliteer langjarige leveringscontracten tegen voorspelbare prijzen. Steun moet doelgericht, tijdelijk, controleerbaar en gekoppeld aan werkgelegenheid en investeringen zijn, niet aan blanco cheques voor aandeelhouders.
- Bescherm strategische industriële sites zoals Tessenderlo. Werk met curatoren, werknemers, investeerders en regionale overheden aan doorstartmogelijkheden. Onderzoek welke installaties economisch en ecologisch levensvatbaar blijven. Vraag tegelijk volledige transparantie over het beleid van eigenaars, schuldeisers en directies. Publieke steun moet voorwaarden stellen aan degelijk bestuur en behoud van industriële kennis.
- Pak oneerlijke mondiale concurrentie aan. Gebruik bestaande handelsinstrumenten tegen aantoonbare dumping en verboden subsidies, met inachtneming van het handelsrecht. Vermijd dat Europese productie wordt vervangen door invoer van producten die elders onder minder strenge milieu- en arbeidsnormen zijn gemaakt.
- Versterk de eigen Europese energievoorziening. Investeer in betrouwbare netten, opslag, energiebesparing, hernieuwbare energie en waar maatschappelijk en technisch verantwoord kernenergie. Diversificatie kan verstandig zijn, maar een nieuwe eenzijdige afhankelijkheid van Amerikaans LNG of enige andere leverancier is geen strategische onafhankelijkheid.
- Leg publiek verantwoording af aan de burgers. Laat de EU jaarlijks rapporteren wat haar energie- en sanctiebeleid kost, welke industriële capaciteit verdwijnt, welke banen aantoonbaar worden behouden en hoe haar maatregelen bijdragen aan vrede, veiligheid en economische weerbaarheid. Politieke overtuigingen mogen nooit vrijgesteld zijn van economische toetsing.
9. De morele verantwoordelijkheid begint bij wie de rekening betaalt
In Europa wordt vaak gesproken over waarden, geopolitieke standvastigheid en onafhankelijkheid. Die woorden kunnen betekenis hebben, maar zij mogen de concrete werkelijkheid niet verbergen. Wat betekent Europese onafhankelijkheid voor een arbeider die zijn werk verliest omdat zijn fabriek niet langer kan concurreren? Wat betekent welvaart voor een regio waar chemische installaties worden stilgelegd, toeleveranciers verdwijnen en jonge technici geen toekomst meer zien?
Ik verlang niet dat Europa al zijn belangen ondergeschikt maakt aan Rusland. Ik verlang dat Europa eindelijk ophoudt zijn eigen economie als een bijkomstigheid te behandelen. Wie werkelijk onafhankelijk wil zijn, moet kunnen produceren, betaalbare energie kunnen verkrijgen en met meerdere grootmachten kunnen onderhandelen. De Verenigde Staten, China en Rusland voeren hun beleid vanuit hun eigen belangen. Waarom zou Europa dat niet doen?
Vynova moet in de eerste plaats een zaak zijn van bescherming van werknemers, verantwoordelijkheid van ondernemingsbestuurders en een serieuze zoektocht naar overlevingskansen. Maar het bedrijf is tegelijk een krachtige waarschuwing aan Europa. De volgende sluiting kan een kunstmestfabriek zijn, een staalbedrijf, een glasoven of een andere chemische installatie. Iedere sluiting heeft een eigen oorzakenpakket; samen vormen zij een patroon dat geen verstandig bestuur mag negeren.
Mijn oproep aan de Europese Commissie is eenvoudig: stop de industriële zelfbeschadiging. Herbekijk het energie- en sanctiebeleid zonder taboes. Onderhandel waar dat verantwoord en mogelijk is. Bescherm de productie, de vakkennis en de gezinnen die Europa werkelijk draaiende houden.
Een continent dat zijn fabrieken sluit, zijn energie duur inkoopt en zijn industriële toekomst naar andere werelddelen ziet vertrekken, kan niet onbeperkt blijven beweren dat het op weg is naar grotere autonomie. Hoeveel Vynova's moeten nog verdwijnen voordat Brussel dat onder ogen ziet?
Bronnen en documentatie
- De Morgen, 10 november 2026 – Vynova Belgium vraagt faillissement aan; zie tevens TV Limburg, 10 november 2026.
- ACV, 10 november 2026 – Vynova Belgium bevestigt faillissementsaankondiging.
- Vynova – Officiële beschrijving van de productie en de site Tessenderlo.
- Ondernemingsrechtbank Antwerpen, afdeling Hasselt, 8 september 2026 – Verlenging gerechtelijke reorganisatie Vynova.
- ABVV Scheikunde / ACCG, 28 oktober 2026 – Onzekerheid en vragen over Vynova en VAO.
- Cefic, 28 januari 2026 – Chemical Closures & Investments Radar 2022–2025.
- Cefic, 14 september 2026 – Chemical Trends Report Q2 2026.
- OESO, Economic Surveys: EU and Euro Area 2025 – Strengthening electricity markets.
- Europese Commissie, COM(2024)404 – Europese energieprijzen en concurrentiekracht.
- Europese Commissie, 21 mei 2026 – Gas- en elektriciteitsprijsdynamiek na de verschuiving naar LNG.
- Europese Commissie – REPowerEU: Four years on (2026).
- Raad van de Europese Unie, 26 januari 2026 – Definitieve goedkeuring stapsgewijs verbod op Russische gasinvoer.
- BASF, 29 augustus 2024 – Structurele aanpassingen en fabriekssluitingen in Ludwigshafen.
- BASF – Zhanjiang, investeringsgeschiedenis vanaf 2018 en ingebruikname in 2026; zie ook BASF, officiële opening maart 2026.
- BASF, 28 april 2026 – Nieuwe investeringen in Ludwigshafen en Zhanjiang.
- Euratom Supply Agency – European Union Market in 2025: uranium, conversie en verrijking.
- Europese Commissie, 26 februari 2025 – Action Plan for Affordable Energy.
- Europese Commissie, 8 juli 2025 – European Chemicals Industry Action Plan.